Pemerintah kembali mengemukakan wacana yang berpotensi menyentuh hampir seluruh lapisan masyarakat: mewajibkan setiap warga negara memiliki rekening bank. Niat di baliknya tentu mulia, yaitu untuk meningkatkan literasi keuangan, terutama bagi mereka yang selama ini belum tersentuh layanan perbankan. Namun, di balik niat baik tersebut, tersimpan sejumlah pekerjaan rumah besar yang perlu diselesaikan agar wacana ini tidak hanya menjadi angin lalu atau justru membebani negara. Para ekonom pun angkat bicara, menyoroti berbagai potensi risiko dan beban yang mungkin timbul, terutama bagi Anggaran Pendapatan dan Belanja Negara (APBN).
Wacana Rekening Bank Wajib: Niat Mulia, Tantangan Nyata
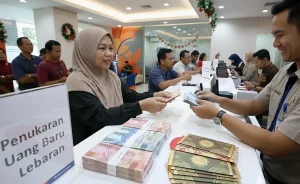
Ide untuk mewajibkan kepemilikan rekening bank bagi seluruh warga Indonesia memang bukan hal baru. Tujuannya jelas, yaitu untuk mendorong inklusi keuangan dan meningkatkan literasi finansial masyarakat. Dengan memiliki rekening, diharapkan masyarakat, khususnya dari kalangan menengah ke bawah, dapat lebih mudah mengakses layanan keuangan, menabung, berinvestasi, hingga mendapatkan akses kredit. Ini sejalan dengan agenda besar pemerintah untuk membangun masyarakat yang lebih melek finansial dan mandiri secara ekonomi.
Namun, implementasi kebijakan sebesar ini tentu tidak bisa dilakukan secara terburu-buru. Ekonom dari Institute for Development of Economics and Finance (Indef), M Rizal Taufikurahman, mengingatkan bahwa kebijakan ini berisiko membebani Anggaran Pendapatan dan Belanja Negara (APBN) jika tidak dirancang dan diperhitungkan dengan cermat. Ia menekankan bahwa keberhasilan kebijakan ini tidak bisa hanya diukur dari seberapa banyak rekening yang berhasil dibuka, melainkan harus dilihat dari dampaknya terhadap peningkatan literasi dan kesejahteraan masyarakat.
Potensi Beban APBN dan Risiko rekening Pasif
Salah satu kekhawatiran utama yang diungkapkan oleh para ekonom adalah potensi beban tambahan bagi APBN. Pembuatan dan pemeliharaan rekening bagi jutaan warga yang belum memiliki rekening membutuhkan biaya yang tidak sedikit. Mulai dari biaya administrasi bank, penyediaan infrastruktur, hingga sosialisasi dan edukasi kepada masyarakat. Jika tidak ada perhitungan matang, program ini bisa menjadi ‘proyek mercusuar’ yang menguras anggaran negara tanpa memberikan manfaat yang optimal.
Lebih lanjut, M Rizal Taufikurahman juga menyoroti risiko munculnya ‘rekening pasif’. Rekening pasif adalah rekening yang tidak aktif digunakan atau bahkan tidak pernah digunakan sama sekali setelah dibuka. Hal ini bisa terjadi jika masyarakat tidak benar-benar memahami manfaat memiliki rekening atau tidak memiliki aktivitas ekonomi yang cukup untuk menggerakkan rekening tersebut. Pembukaan rekening secara massal tanpa disertai edukasi dan dorongan penggunaan yang memadai hanya akan menciptakan tumpukan rekening mati yang tidak memberikan dampak positif bagi perekonomian, namun tetap membebani sistem perbankan dan berpotensi menyedot anggaran negara untuk pemeliharaannya.
Integrasi Data Kependudukan Menjadi Kunci
Untuk mencegah terjadinya pemborosan anggaran dan penyalahgunaan data, integrasi data kependudukan yang akurat menjadi kunci utama. Pemerintah perlu memastikan bahwa sistem data kependudukan terintegrasi dengan baik antarlembaga. Hal ini penting untuk mencegah terjadinya rekening ganda, yaitu satu orang memiliki lebih dari satu rekening yang tidak perlu. Selain itu, integrasi data juga krusial untuk memastikan program ini tepat sasaran, sehingga bantuan atau insentif yang diberikan benar-benar sampai kepada masyarakat yang membutuhkan dan mencegah terjadinya salah sasaran atau penyalahgunaan data masyarakat.
Menimbang Alternatif dan Solusi Inklusif
Meskipun niat pemerintah untuk meningkatkan literasi keuangan patut diapresiasi, pendekatan ‘wajib’ ini mungkin perlu dikaji ulang. Ada baiknya pemerintah mempertimbangkan langkah-langkah alternatif yang lebih inklusif dan tidak membebani APBN secara berlebihan. Misalnya, fokus pada penguatan program edukasi keuangan yang sudah ada, bekerja sama dengan komunitas, sekolah, dan tempat kerja untuk menyebarkan pengetahuan finansial.
Selain itu, bank-bank dapat didorong untuk terus berinovasi dalam menciptakan produk tabungan yang lebih ramah masyarakat berpenghasilan rendah, seperti tabungan tanpa biaya administrasi bulanan atau dengan setoran awal yang sangat minim. Mempermudah akses pembukaan rekening melalui platform digital atau layanan di luar kantor cabang juga bisa menjadi solusi. Pendekatan yang lebih bertahap dan berbasis insentif, daripada kewajiban, mungkin akan lebih efektif dalam mendorong partisipasi masyarakat dalam ekosistem keuangan formal tanpa menimbulkan beban yang tidak perlu bagi negara.
Pada akhirnya, keberhasilan program inklusi keuangan bukan hanya tentang berapa banyak rekening yang dibuka, tetapi tentang bagaimana masyarakat dapat memanfaatkan layanan keuangan tersebut untuk meningkatkan kualitas hidup mereka. Fokus pada edukasi, kemudahan akses, dan produk yang relevan akan menjadi kunci utama dalam mencapai tujuan tersebut.