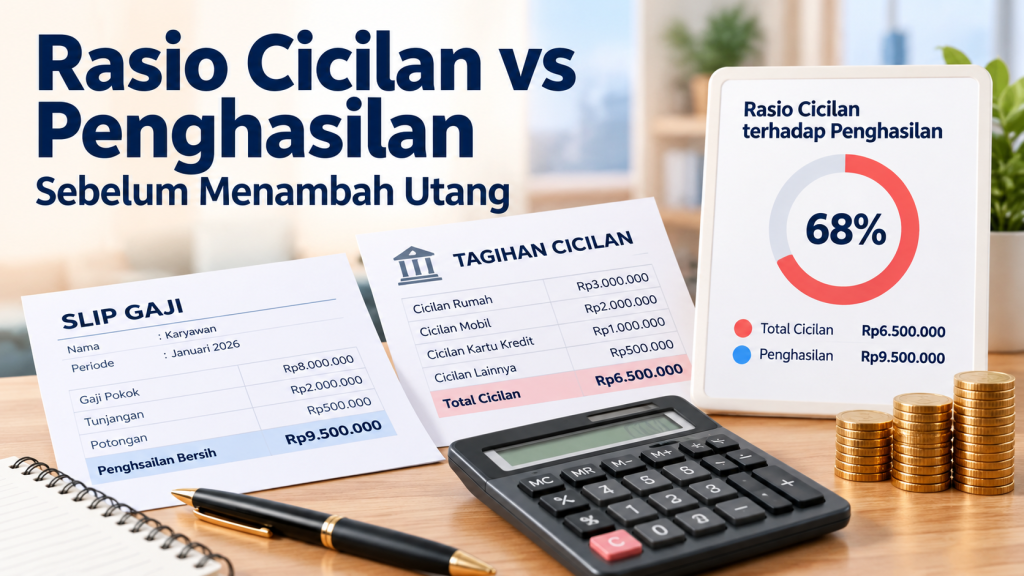
Jawaban singkat: Bank menawarkan cicilan baru yang terlihat kecil? Sebelum menandatangani, hitung seberapa besar pendapatan rutin yang sudah habis untuk membayar utang. Rasio cicilan terhadap penghasilan atau debt-service ratio membantu menguji ruang kas, tetapi bukan jaminan pengajuan kredit diterima maupun ukuran tunggal kemampuan bayar. Besarnya rasio perlu dipadukan dengan biaya hidup, dana darurat, perubahan penghasilan, dan seluruh kewajiban yang sering terlupakan.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Rumus dasar dan angka yang digunakan
Rasio cicilan = total kewajiban angsuran bulanan ÷ pendapatan bersih bulanan yang relevan × 100%. Masukkan KPR, kredit kendaraan, cicilan kartu, pinjaman konsumtif, paylater, dan cicilan lain yang nyata dibayar. Untuk kartu kredit, tagihan minimum bukan ukuran aman bila saldo berbunga terus bergulir. Utang keluarga tanpa bunga juga dapat menyita kas dan sebaiknya dicatat. Pendapatan bersih berarti uang setelah pengurang penghasilan relevan, bukan gaji kotor pada surat penawaran. Pekerja komisi atau proyek sebaiknya menggunakan rerata konservatif, bukan bulan tertinggi.
Simulasi keluarga dengan dua cicilan
Pendapatan bersih keluarga Rp9.000.000. Cicilan KPR Rp2.200.000 dan motor Rp850.000, total Rp3.050.000. Rasio saat ini = 3.050.000 ÷ 9.000.000 = 33,9%. Jika menambah pinjaman dengan cicilan Rp1.000.000, total menjadi Rp4.050.000 atau 45%. Selisih 11,1 poin persentase ini terlihat kecil di lembar penawaran, tetapi berarti tambahan uang keluar Rp12 juta dalam 12 bulan. Perhitungan belum memasukkan makan, sekolah, premi, transport, dan tabungan. Jangan menganggap “boleh 45%” sebagai aturan umum yang selalu aman.
Mengapa angka rasio perlu disandingkan dengan sisa kas
Dua rumah tangga sama-sama memiliki rasio 30%, tetapi kondisi berbeda. Keluarga A berpendapatan Rp6 juta dan memiliki tiga tanggungan; keluarga B berpendapatan Rp20 juta dengan satu orang. Setelah kebutuhan wajib, A mungkin tinggal memiliki ratusan ribu sementara B masih longgar. Tulis arus kas nyata: pendapatan bersih minus cicilan minus kebutuhan esensial minus cadangan pengeluaran tahunan. Jika sisa kas negatif, jangan menggunakan penilaian bank sebagai pengganti anggaran sendiri. Penilaian kreditur dan kenyamanan pengeluaran keluarga adalah dua keputusan terpisah.
Tiga skenario stres yang perlu dicoba
Pertama, penghasilan turun 20% sementara cicilan tetap. Pada contoh Rp9 juta, pendapatan menjadi Rp7,2 juta dan rasio setelah pinjaman baru naik ke 56,25%. Kedua, satu anggota keluarga membutuhkan biaya kesehatan mendadak. Ketiga, bunga KPR floating naik sehingga cicilan berpotensi berubah. Tanyakan apakah pembayaran baru tetap terjangkau saat beberapa tekanan terjadi bersamaan. Sisihkan kapasitas menabung dan dana darurat. Jika kemampuan hanya tampak aman ketika semua bonus terbayar, keputusan itu rapuh.
Jenis utang membuat risiko berbeda
Pinjaman berbunga variabel, kredit dengan agunan rumah atau kendaraan, pinjaman jangka pendek dengan denda keterlambatan, dan paylater memiliki konsekuensi berbeda. Rasio tidak menunjukkan bunga efektif, total biaya, atau risiko kehilangan aset. Periksa perjanjian, total kewajiban sampai lunas, premi yang terkait, biaya administrasi, serta biaya pelunasan dipercepat. Jika ingin menyatukan beberapa cicilan, jangan fokus pada cicilan bulanan yang turun karena tenor diperpanjang tanpa menghitung total biaya yang meningkat.
Jika rasio terlanjur tinggi
Susun daftar utang berdasarkan sisa pokok, bunga efektif, pembayaran minimum, jatuh tempo, dan agunan. Hentikan penambahan cicilan nonmendesak. Prioritaskan kewajiban yang berisiko mengganggu tempat tinggal atau pekerjaan dan komunikasikan kesulitan pembayaran kepada kreditur resmi lebih awal. Pembayaran ekstra bisa diarahkan ke utang dengan bunga tinggi setelah kebutuhan dasar aman. Hindari meminjam dari kanal tidak jelas untuk menutup jatuh tempo rutin. Utang yang hanya berpindah pemberi pinjaman belum tentu memperbaiki kemampuan bayar.
Gunakan rasio sebagai dashboard bulanan
Catat rasio bulan ini, tiga bulan terakhir, dan skenario terburuk. Saat kredit lunas, jangan otomatis mengambil kredit pengganti; alihkan nominal yang dibebaskan untuk dana darurat atau target. Jika penghasilan sampingan bersifat musiman, tampilkan rasio berdasarkan gaji pokok saja dan rasio dengan tambahan pendapatan sebagai dua kolom terpisah. Keputusan yang lebih baik muncul ketika angka menunjukkan tren, bukan hanya foto satu bulan.
Rasio tidak memperlihatkan bunga yang dibayar
Dua pinjaman sama-sama mencicil Rp1 juta per bulan selama setahun, tetapi dapat memiliki biaya pinjaman total berbeda. Satu mungkin bunga rendah dengan pokok besar, yang lain biaya administrasi tinggi, proteksi tambahan, atau periode lebih panjang. Saat mengevaluasi penawaran baru, minta jadwal angsuran, suku bunga efektif, biaya awal, denda, dan total pembayaran. Rasio 40% hanya memberitahu porsi kas bulanan yang terkunci, bukan apakah suatu produk lebih murah atau lebih berisiko daripada alternatif.
Tabel keputusan sebelum menambah cicilan
Susun tiga kolom: kondisi sekarang, setelah kredit baru, dan saat pemasukan turun. Contoh keluarga dengan penghasilan Rp9 juta memiliki cicilan Rp3,05 juta; skenario baru Rp4,05 juta. Jika kebutuhan hidup wajib Rp4 juta, sisa kas masing-masing Rp1,95 juta dan Rp950 ribu. Saat pendapatan turun Rp7,2 juta, skenario baru menghasilkan sisa negatif Rp850 ribu. Bandingkan angka tersebut dengan kebutuhan tabungan dan biaya tahunan yang jatuh tempo. Keputusan bukan tentang memenuhi ambang kreditur saja, melainkan menjaga kemampuan bertahan.
Perhatikan kewajiban non-bank
Pembayaran sekolah, nafkah keluarga, iuran wajib, biaya pengobatan rutin, dan utang kepada kerabat dapat memengaruhi kas meski tidak selalu masuk sistem penilaian bank. Pisahkan kewajiban tetap dari pengeluaran yang masih bisa ditunda. Jika cicilan baru hanya mungkin dibayar dengan mengurangi makanan, kesehatan, atau menunda tagihan wajib, rencana itu tidak sehat. Jika kebutuhan pinjaman sangat penting, pertimbangkan memperkecil nominal, memperbaiki tabungan uang muka, atau menunggu satu kredit lama lunas lebih dulu.
Beri ruang pada variabel pendapatan
Untuk pekerja dengan gaji tetap Rp7 juta dan komisi rata-rata Rp2 juta, tampilkan rasio berdasarkan Rp7 juta sebagai skenario konservatif. Gunakan komisi sebagai tambahan jika benar-benar diterima dan tidak diperlukan untuk biaya produksi. Jika bulan terburuk selama 12 bulan hanya menghasilkan Rp6 juta, uji rasio pada angka itu juga. Produk yang tampak terjangkau dengan bonus besar tetapi gagal pada bulan buruk perlu ditinjau. Manfaatkan rasio sebagai alat memberi peringatan dini, bukan angka tunggal yang mengabaikan kehidupan sehari-hari.
Studi keputusan: analisis lanjutan
Buat uji rasio berdasarkan dua definisi kas: gaji inti yang stabil dan pendapatan bersih keluarga dengan komisi. Misalnya gaji inti Rp7 juta, komisi tiga bulan terakhir Rp2 juta, Rp0, dan Rp3 juta. Rata-ratanya Rp1,67 juta, tetapi rasio menggunakan Rp8,67 juta akan tampak jauh lebih nyaman daripada menggunakan Rp7 juta. Jika cicilan Rp3 juta, rasio gaji inti 42,9% sementara rasio dengan rata-rata komisi 34,6%. Keduanya benar secara aritmetika untuk asumsi berbeda. Saat mempertimbangkan cicilan baru, lihat skenario yang masih bisa dibayar pada bulan komisi nol. Pastikan biaya hidup wajib dan target dana darurat tidak dipangkas hanya untuk membuat aplikasi kredit tampak lebih sehat.
Periksa juga struktur tenor. Cicilan Rp500 ribu per bulan selama 24 bulan berarti komitmen pembayaran Rp12 juta sebelum menilai apakah ada uang muka, bunga, dan biaya lain. Cicilan Rp350 ribu selama 48 bulan terlihat ringan, tetapi total cicilan Rp16,8 juta sehingga harus dibandingkan dengan fasilitas dan biaya yang benar-benar setara. Rasio cicilan akan lebih rendah pada opsi kedua namun total pembayaran mungkin lebih tinggi. Jangan memilih berdasarkan rasio terendah semata; periksa total biaya, kepastian pendapatan selama tenor, agunan, dan biaya keluar lebih awal. Buat pertanyaan keputusan yang sederhana: apakah utang ini menghasilkan nilai nyata yang lebih besar daripada kewajiban jangka panjang, dan apakah keluarga tetap bisa memenuhi kebutuhan esensial saat pendapatan turun?
Kasus tambahan dan cara membaca hasilnya
Perhatikan juga ketergantungan keluarga pada satu penghasilan. Jika cicilan pasangan A Rp2 juta dan pasangan B Rp1 juta, rasio gabungan mungkin tampak aman. Tetapi ketika salah satu kehilangan pekerjaan, siapa yang menanggung seluruh Rp3 juta? Hitung skenario per sumber pendapatan dan identifikasi kewajiban yang memiliki agunan. Jangan mengandalkan saldo limit kartu kredit sebagai cadangan gaji. Rasio cicilan perlu dilihat bersama dana darurat yang dapat dicairkan cepat serta biaya anak, kesehatan, dan tempat tinggal. Apabila rasio naik secara konsisten selama tiga bulan, periksa apakah itu akibat cicilan baru, pendapatan turun, atau bunga mengambang. Masing-masing penyebab memerlukan tindakan berbeda, bukan sekadar mencari produk pinjaman baru dengan cicilan nominal lebih kecil.