Jawaban singkat: Saldo tabungan bertambah karena bunga, tetapi setiap bulan rekening juga bisa dikenai biaya administrasi, kartu, atau biaya lain. Karena itu, iklan bunga tinggi belum tentu menghasilkan uang lebih banyak. Bandingkan bunga tabungan vs biaya admin berdasarkan saldo yang benar-benar kamu simpan, metode penghitungan, pajak yang berlaku, dan seluruh biaya layanan selama periode sama.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Bedakan bunga nominal dari hasil bersih
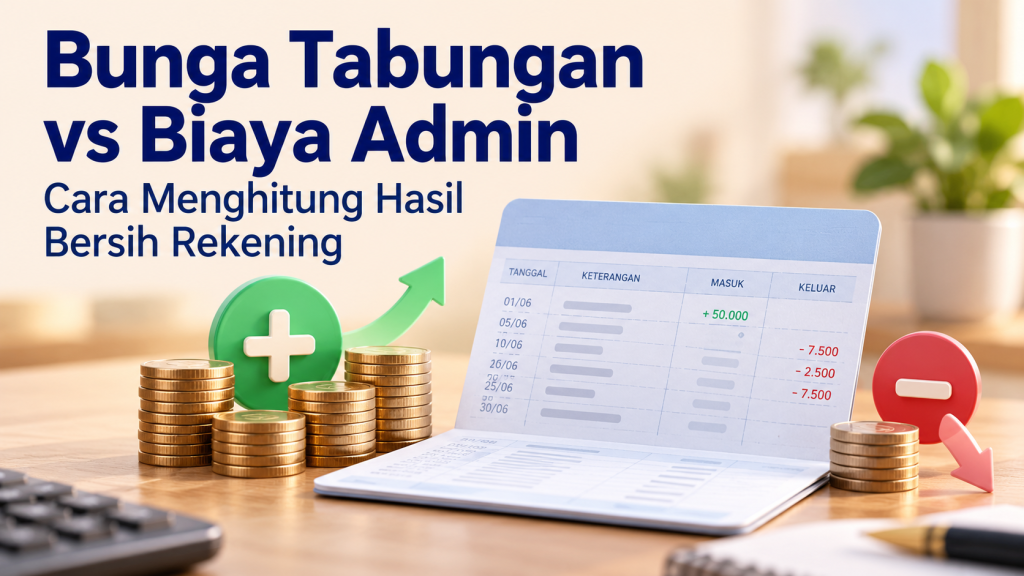
Bunga nominal adalah imbalan sebelum pengurang yang berlaku. Hasil bersih rekening untuk tujuan membandingkan produk dapat ditulis sebagai bunga diterima − pajak bunga yang relevan − biaya administrasi − biaya kartu − biaya transaksi yang dipakai. Pertambahan saldo juga dipengaruhi setoran dan penarikan; jangan menganggap seluruh perubahan saldo sebagai keuntungan. Produk tertentu memberi bunga berjenjang menurut rentang saldo, sementara yang lain menggunakan saldo harian atau rata-rata. Baca dokumen resmi bank, bukan hanya judul promosi.
Simulasi saldo Rp5 juta
Contoh semata: saldo rata-rata Rp5.000.000 selama setahun, bunga sederhana 1% per tahun menghasilkan bunga bruto Rp50.000. Jika biaya administrasi Rp10.000 per bulan, total biaya admin Rp120.000; sebelum pajak atau biaya kartu hasil neto negatif Rp70.000. Produk lain bunga 0,5% tetapi admin Rp0 menghasilkan Rp25.000 bruto. Pada saldo kecil, penghematan biaya bisa lebih besar daripada selisih tingkat bunga. Angka dan perlakuan pajak hipotetis; cek tarif produk saat memilih.
Saldo besar bisa membalik pilihan
Ambil ilustrasi rekening A bunga 2% dengan biaya admin Rp15.000 per bulan versus B bunga 1% tanpa biaya. Pada saldo rata-rata Rp3 juta, A menghasilkan Rp60.000 bruto dikurangi Rp180.000 biaya sehingga negatif Rp120.000; B Rp30.000 bruto. Pada saldo Rp100 juta, A menghasilkan Rp2 juta bruto minus Rp180.000; B Rp1 juta bruto. Karena itu tidak ada produk universal terbaik. Gunakan saldo rata-rata realistis, bukan saldo tertinggi pada satu tanggal.
Kenali bunga berjenjang dan syarat promosi
Suku bunga headline kadang hanya untuk saldo pada lapisan tertentu atau setelah memenuhi transaksi debit, jumlah top up, dan periode promosi. Bunga 4% pada saldo di atas batas belum tentu berlaku untuk seluruh Rp10 juta. Jika syaratnya mengharuskan transaksi berbayar, hitung biaya memenuhi syarat tersebut. Periksa masa promosi dan bunga setelahnya. Jangan mengejar bonus kecil dengan memindahkan dana terlalu sering apabila ada biaya transfer atau kehilangan fasilitas rekening lama.
Pajak dan penjaminan simpanan berbeda hal
Pajak atas bunga simpanan mempunyai ketentuan, pengecualian, dan batas sesuai jenis produk dan peraturan. Jangan mengurangi persentase yang sama dari semua saldo tanpa memeriksa syarat. Penjaminan LPS juga memiliki kondisi, termasuk bunga simpanan yang tidak melebihi tingkat bunga penjaminan yang berlaku. Bunga tinggi bukan alasan melewati pemeriksaan legalitas bank dan penjaminan. Tanyakan kepada bank mengenai saldo minimum, status rekening pasif, serta kewajiban lain.
Rumus spreadsheet sederhana
Buat kolom saldo rata-rata, tingkat bunga efektif pada saldo tersebut, perkiraan bunga sebelum pajak, potongan pajak bila ada, admin bulanan, biaya kartu, biaya transfer yang benar-benar digunakan, dan hasil akhir setahun. Jalankan skenario saldo Rp1 juta, Rp5 juta, dan Rp20 juta agar tahu kapan rekening mulai memberi hasil positif. Bandingkan juga fitur: ATM, jaringan pembayaran, keamanan, dan akses dana. Rekening yang hemat biaya tetapi menyulitkan transaksi penting dapat menimbulkan biaya tidak langsung.
Apakah tabungan selalu untuk mengejar return?
Tidak. Fungsi utama rekening transaksi adalah menyimpan dana likuid untuk kebutuhan dekat dan pembayaran, bukan mengalahkan inflasi. Untuk dana darurat, ketersediaan uang dan keamanan akses bisa lebih penting daripada bunga tertinggi. Jika tujuan menempatkan dana menganggur dengan tenor jelas, deposito dapat dibandingkan, tetapi ada konsekuensi pencairan dan syarat penjaminan. Pisahkan rekening operasional dari tabungan tujuan agar hasil dapat diukur dan pengeluaran tidak terlihat sebagai penurunan bunga.
Membedakan saldo rata-rata dan saldo harian
Jika rekening Rp20 juta hanya selama dua hari menjelang akhir bulan tetapi sepanjang sisa bulan saldonya Rp1 juta, bunga berdasarkan saldo harian atau rata-rata tidak sama dengan bunga atas Rp20 juta sebulan penuh. Gunakan riwayat 30 atau 31 hari untuk menghitung rata-rata jika diperlukan: jumlah saldo setiap akhir hari dibagi jumlah hari. Untuk bunga bertingkat, periksa apakah bank mengaplikasikan tier terhadap seluruh saldo atau hanya bagian di atas batas. Dari sini kamu bisa mengetahui apakah syarat nominal besar benar-benar meningkatkan hasil.
Biaya tidak langsung memakai rekening
Rekening yang menawarkan admin nol tetapi mengenakan biaya Rp6.500 per transfer antarbank dapat lebih mahal bagi pengguna yang mentransfer sepuluh kali sebulan dibanding rekening dengan biaya admin Rp10.000 namun menyediakan kuota transfer gratis. Hitung pola pemakaian aktual, termasuk tarik tunai di jaringan berbeda, biaya kartu pengganti, dan kesulitan menutup rekening. Fitur bebas transfer juga memiliki syarat, kuota, dan periode yang bisa berubah. Bandingkan kebutuhan sendiri, bukan daftar keuntungan yang sebagian besar tidak pernah dipakai.
Perbandingan produk dalam satu tabel
Ambil dua rekening nyata dan tulis nama produk lengkap, tanggal syarat berlaku, kisaran saldo yang mendapat bunga, biaya admin, biaya kartu, biaya transfer, saldo minimum, serta mekanisme pembekuan rekening. Masukkan tiga skenario saldo rata-rata lalu hitung hasil bruto dan biaya tahunan. Jangan memasukkan bonus pembukaan akun sekali saja sebagai bunga tahunan berulang. Untuk produk dengan promosi tiga bulan, buat proyeksi saat promosi berakhir. Keputusan yang transparan perlu menunjukkan skenario buruk, bukan hanya headline APY atau persentase yang berlaku untuk saldo ideal.
Kapan pindah rekening justru merugikan?
Perubahan rekening dapat menyebabkan gaji gagal masuk, autodebet asuransi terlewat, atau refund belanja tertunda jika instruksi lama belum diperbarui. Sebelum menutup, buat daftar pembayaran otomatis dan pihak yang menggunakan nomor rekening tersebut. Pindahkan transaksi satu per satu, simpan bukti, dan periksa mutasi satu siklus penuh. Penghematan admin Rp120 ribu setahun tidak sepadan jika kesalahan perpindahan menyebabkan denda atau gangguan pembayaran esensial. Pilih rekening yang mudah digunakan aman sekaligus hemat biaya.
Studi keputusan: analisis lanjutan
Contoh perbandingan saldo mengendap menambah dimensi penting. Rekening A memiliki bunga bruto 2% tetapi mewajibkan saldo tertentu tetap tersedia; rekening B hanya 1% tetapi tidak mempersulit dana yang akan dipakai. Untuk dana darurat sebesar Rp5 juta, kemampuan mencairkan uang mungkin lebih penting daripada selisih bunga tahunan Rp50 ribu sebelum pengurang. Perhitungkan biaya transaksi jika kamu sering memindahkan uang ke rekening lain. Bonus yang diberikan sekali saat pembukaan juga tidak boleh dianggap keuntungan rutin tahunan. Buat model untuk penggunaan satu tahun penuh, bukan menghitung hanya minggu ketika promo terlihat paling menguntungkan. Jika persyaratan promo berubah, ulangi model dengan tarif sesudah promosi.
Periksa juga risiko biaya rekening bertambah saat tidak aktif. Rekening yang kini digunakan untuk tabungan jarang disentuh mungkin memiliki ketentuan dormansi, kartu ATM, atau batas saldo. Catat tanggal terakhir transaksi yang memenuhi syarat aktivitas menurut bank dan simpan informasi produk. Jangan mengaktifkan banyak rekening hanya karena masing-masing menjanjikan potongan kecil biaya; pencatatan, keamanan, dan perubahan nomor autodebet juga memerlukan perhatian. Ketika pindah rekening, pastikan gaji, pengembalian dana belanja, dan pembayaran berulang tidak masih menuju nomor lama. Penghematan yang baik adalah hasil bersih yang bertahan sesuai kebiasaan transaksi nyata, tanpa mengorbankan keamanan dan akses kas.
Kasus tambahan dan cara membaca hasilnya
Saat membaca bunga tahunan, pastikan satuannya sama. Bunga nominal per tahun 2% pada saldo rata-rata Rp10 juta menghasilkan perkiraan sederhana Rp200 ribu bruto per tahun, tetapi realisasi bisa berubah akibat saldo harian, tier, dan pajak yang relevan. Biaya admin Rp15 ribu per bulan berarti Rp180 ribu setahun; hasil sebelum pajak hanya Rp20 ribu. Jika kamu sering menarik dana, nominal rata-rata mungkin turun dan saldo minimum dapat menimbulkan konsekuensi tambahan. Produk yang tampak unggul di simulasi saldo Rp100 juta belum tentu cocok untuk kebutuhan transaksi Rp2 juta. Masukkan kebiasaan belanja serta frekuensi transfer pribadi ke tabel agar perbandingan benar-benar mencerminkan penggunaan rekening sehari-hari.