Catatan editor: kata kunci “daftar pinjol cair ke DANA” memang banyak dicari, tapi praktik di lapangan tidak sesederhana itu. Pada layanan pinjaman online legal, metode pencairan bisa berbeda-beda tergantung kebijakan platform, hasil verifikasi, serta status akun DANA kamu. Karena itu, artikel ini dibuat dengan sudut pandang yang lebih aman, update, dan berbasis sumber resmi.
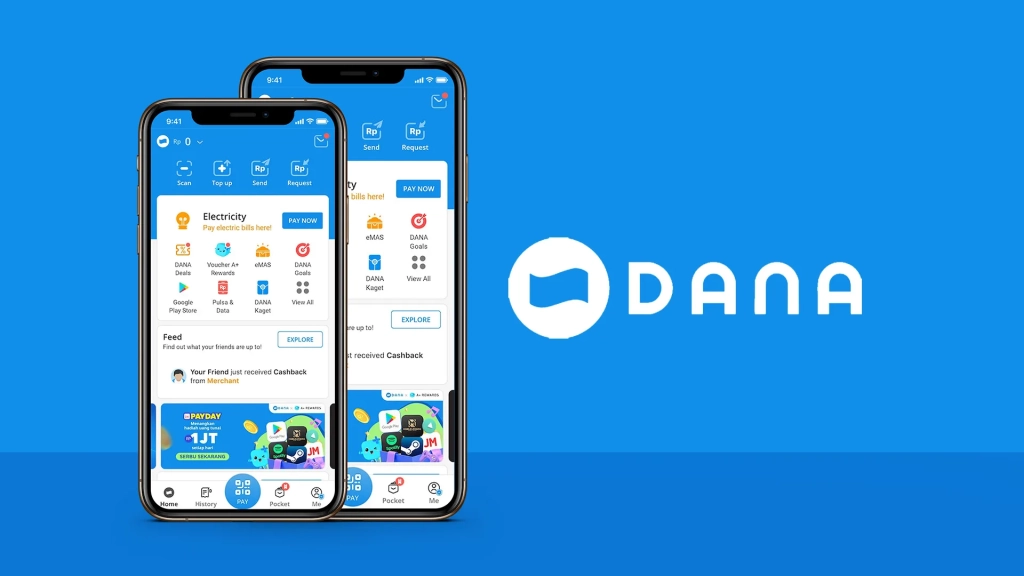
Butuh dana cepat lalu kepikiran cari pinjol cair ke DANA? Wajar banget. Soalnya, DANA sudah jadi salah satu dompet digital yang paling sering dipakai buat transfer, bayar tagihan, belanja online, sampai simpan saldo harian. Jadi, kalau dana pinjaman atau limit kredit bisa digunakan lewat DANA, prosesnya memang terasa lebih praktis.
Tapi tenang, sebelum buru-buru apply, ada satu hal penting yang perlu dipahami: tidak semua pinjaman online legal mendukung pencairan tunai langsung ke DANA. Ada yang hanya mencairkan ke rekening bank, ada yang menyediakan fitur top up e-wallet, dan ada juga yang memungkinkan penggunaan limit kredit untuk transaksi digital tertentu.
Jadi, fokusnya bukan cuma “bisa cair ke DANA atau nggak”, tapi juga apakah platform-nya legal, bagaimana mekanisme dananya, berapa biaya yang dikenakan, dan apakah cicilannya masih aman buat kondisi keuanganmu.
💡 Jadi Poinnya…
- “Cair ke DANA” punya beberapa mekanisme. Bisa berupa top up e-wallet menggunakan limit kredit, transaksi digital, atau pinjaman tunai yang cair ke rekening bank lalu dipindahkan sendiri ke DANA.
- Nggak semua platform mendukung pencairan tunai langsung ke DANA. Jangan menyamakan fitur top up dengan pencairan pinjaman tunai.
- Legalitas tetap nomor satu. Untuk LPBBTI legal, penyelenggara wajib melakukan verifikasi dan analisis kemampuan bayar serta mengikuti ketentuan perlindungan konsumen OJK.
- Akun DANA punya limit. Saldo maksimum akun Premium adalah Rp20 juta dengan batas transaksi masuk bulanan Rp40 juta.[2]
- Jangan percaya klaim “pasti cair”. Persetujuan tetap bergantung pada verifikasi, credit scoring, dan kemampuan bayar.
Apa Benar Pinjol Bisa Cair ke DANA?
Jawabannya bisa digunakan untuk kebutuhan saldo DANA, tetapi mekanismenya nggak selalu berupa pinjaman tunai yang langsung masuk ke e-wallet.
Dalam praktiknya, ada beberapa skema:
- Top up DANA menggunakan limit kredit dari platform yang memang menyediakan fitur dompet digital.
- Menggunakan limit kredit untuk transaksi digital tertentu, tanpa mencairkannya menjadi uang tunai.
- Pencairan pinjaman tunai ke rekening bank, lalu uang dipindahkan sendiri ke DANA.
Ini penting banget dipahami karena banyak artikel lama mencampur semua skema tersebut seolah-olah sama.
Padahal, misalnya, JULO memang menyediakan fitur top up DANA menggunakan limit Kredit Digital. Sementara Indodana secara resmi menegaskan limit PayLater tidak dapat dicairkan langsung menjadi uang tunai ke e-wallet atau rekening, meskipun limitnya dapat digunakan untuk melakukan transaksi top up e-wallet melalui fitur yang tersedia di aplikasi.[3][5]
Jadi, jangan langsung menganggap semua “pinjol cair ke DANA” berarti uang pinjaman tunai masuk otomatis ke saldo DANA.
Secara Regulasi, Apa yang Perlu Dipahami?
Kalau bicara pinjaman daring legal, salah satu istilah resminya adalah LPBBTI (Layanan Pendanaan Bersama Berbasis Teknologi Informasi).
Dalam ketentuan OJK, penyelenggara melakukan verifikasi identitas serta analisis kelayakan dan kemampuan membayar kembali atau repayment capacity calon penerima dana.[1]
Penyelenggara LPBBTI juga hanya boleh mengakses kamera, lokasi, dan mikrofon pada perangkat pengguna sesuai ketentuan OJK.[1]
Untuk pendanaan konsumtif, sejak 2026 perbandingan pembayaran pokok dan manfaat ekonomi kepada seluruh kreditur terhadap penghasilan penerima dana ditetapkan maksimal 30%.[1]
Selain itu, penerima dana tidak boleh menerima pendanaan dari lebih dari 3 penyelenggara LPBBTI secara bersamaan.[1]
Ada beberapa perkembangan regulasi lain yang juga penting pada 2026:
- OJK menetapkan usia minimum penerima dana LPBBTI 18 tahun atau sudah menikah dan penghasilan minimum rata-rata Rp3 juta per bulan. Ketentuan ini wajib diterapkan terhadap akuisisi baru dan/atau perpanjangan paling lambat 1 Januari 2027.[15]
- Sejak 6 Juli 2026, penyelenggara LPBBTI wajib menyampaikan data transaksi pendanaan kepada OJK secara harian.[16]
- Sejak 1 Juli 2026, OJK melakukan optimalisasi SLIK dengan pembaruan informasi kredit paling lambat 3 hari kerja setelah pelunasan serta penerapan threshold informasi debitur untuk nominal di atas Rp1 juta.[17]
Jadi, pinjaman digital sekarang makin terintegrasi dengan sistem pengawasan dan informasi kredit. Jangan menganggap pinjaman online sebagai utang yang “nggak kelihatan” hanya karena prosesnya dilakukan lewat aplikasi.
Syarat Akun DANA yang Perlu Diperhatikan
Selain syarat dari aplikasi pinjaman atau kredit digital, kamu juga perlu melihat aturan akun DANA.
Berdasarkan ketentuan DANA saat ini:
- Saldo maksimum akun DANA yang belum terverifikasi adalah Rp2 juta.
- Saldo maksimum akun DANA Premium adalah Rp20 juta.
- Batas transaksi masuk (incoming) akun belum terverifikasi adalah Rp20 juta per bulan.
- Batas transaksi masuk akun Premium adalah Rp40 juta per bulan.[2]
Untuk upgrade ke akun DANA Premium, pengguna perlu melakukan verifikasi identitas menggunakan KTP/e-KTP dan verifikasi wajah sesuai prosedur DANA.[2]
Jadi, kalau kamu mau menggunakan limit kredit atau dana pinjaman untuk kebutuhan transaksi lewat DANA, pastikan:
- akun DANA aktif dan bisa digunakan normal;
- lebih aman kalau akun sudah Premium;
- data identitas sesuai;
- nomor tujuan DANA sudah benar;
- batas saldo dan transaksi masuk masih tersedia.
Daftar Platform Legal yang Bisa Kamu Cek untuk Kebutuhan Saldo Digital
Supaya lebih aman, daftar di bawah ini hanya memasukkan platform dengan mekanisme yang bisa diverifikasi dari sumber resmi.
Tetap ingat, “bisa digunakan untuk DANA” tidak selalu berarti pinjaman tunai langsung cair ke DANA.
| Platform | Status / Produk | Hubungan dengan DANA | Catatan Penting |
|---|---|---|---|
| JULO | Kredit Digital; berizin dan diawasi OJK | JULO menyediakan fitur top up e-wallet, termasuk DANA, menggunakan limit Kredit Digital.[3] | Ini adalah transaksi menggunakan limit JULO. Untuk fasilitas tarik dana tunai, mekanismenya berbeda dan dapat menggunakan rekening bank. |
| Indodana Finance | PayLater dari PT Indodana Multi Finance; berizin dan diawasi OJK | Limit Indodana PayLater dapat digunakan untuk transaksi top up DANA melalui fitur dalam aplikasi.[5] | Indodana menegaskan limit PayLater tidak bisa dicairkan langsung menjadi uang tunai ke DANA atau rekening bank. |
| Kredivo | Kredit digital/PayLater | Kredivo memiliki fasilitas kredit serta pinjaman tunai, tetapi pencairan pinjaman tunai dilakukan melalui mekanisme rekening bank.[7] | DANA juga dapat digunakan dalam ekosistem pembayaran tagihan Kredivo. Jangan menyamakannya dengan pencairan pinjaman tunai langsung ke DANA.[8] |
| AdaKami | LPBBTI berizin dan diawasi OJK | AdaKami menyediakan pinjaman tunai, tetapi belum ada keterangan resmi yang saya temukan yang memastikan pencairan langsung ke DANA.[9] | Cek rekening tujuan dan metode pencairan terbaru yang muncul di aplikasi sebelum mengajukan. |
Kalau kamu bertanya, “mana yang paling jelas bisa masuk ke saldo DANA?”, JULO dan Indodana saat ini punya informasi resmi yang lebih jelas mengenai penggunaan limit untuk transaksi top up DANA.[3][5]
Namun, keduanya perlu dibedakan:
- JULO menyediakan fitur top up e-wallet menggunakan Kredit Digital.
- Indodana PayLater bisa digunakan untuk transaksi top up, tetapi limit PayLater nggak bisa dicairkan sebagai uang tunai ke e-wallet.
Jadi, selalu cek apakah kebutuhan kamu adalah uang tunai atau sekadar saldo DANA untuk transaksi. Itu dua hal yang berbeda.
Bisakah Pinjol Cair ke DANA Tanpa Rekening Bank?
Jawabannya: tergantung produk dan mekanisme transaksinya.
Kalau kamu menggunakan fitur top up e-wallet dari limit kredit seperti yang tersedia di JULO atau Indodana, transaksinya bukan pencairan pinjaman tunai ke rekening.
Namun, untuk fasilitas tarik dana atau pinjaman tunai, banyak penyedia tetap meminta rekening bank aktif atas nama pengguna sebagai rekening tujuan pencairan atau bagian dari proses verifikasi.[3][7]
Jadi, klaim seperti:
“Pinjaman tunai langsung cair ke DANA tanpa rekening bank, tanpa KTP, dan tanpa verifikasi”
perlu dicurigai.
Pada layanan legal, proses KYC dan analisis kelayakan tetap merupakan hal yang normal.
Apakah Bisa Tanpa KTP?
Kalau yang dimaksud adalah pinjaman legal, jawabannya cenderung tidak.
Penyelenggara keuangan perlu melakukan verifikasi identitas pengguna. Untuk akun DANA Premium sendiri, DANA juga mewajibkan proses verifikasi identitas dan wajah.[2]
Jadi, frasa “pinjol cair ke DANA tanpa KTP” lebih tepat dianggap sebagai kata kunci pencarian, bukan gambaran produk legal yang benar-benar bisa dipakai tanpa identitas.
Kalau ada penawaran yang sama sekali nggak meminta verifikasi, justru kamu perlu ekstra hati-hati.
Risiko Kalau Asal Pilih karena Tergiur “Cepat Cair”
Kebutuhan mendesak memang bisa bikin orang pengin semuanya serba instan. Tapi di titik ini juga risiko pinjaman ilegal paling besar muncul.
Data terbaru OJK menunjukkan bahwa sepanjang 1 Januari–31 Agustus 2026, terdapat 26.729 pengaduan terkait pinjaman online ilegal.[18]
Pada periode yang sama, Satgas PASTI telah menemukan dan menghentikan 951 entitas pinjaman online ilegal.
Jika dihitung sejak 2017 hingga Agustus 2026, jumlah pinjol ilegal yang telah ditemukan dan dihentikan mencapai 12.824 entitas.[18]
Risiko yang perlu kamu waspadai antara lain:
- bunga dan denda yang tidak transparan;
- akses data pribadi berlebihan;
- identitas perusahaan yang nggak jelas;
- penagihan dengan ancaman atau intimidasi;
- pencurian dan penyalahgunaan informasi pribadi;
- peminjam terdorong mengambil utang melebihi kemampuan bayar.
Penggunaan kontak darurat pada LPBBTI juga hanya ditujukan untuk mengonfirmasi keberadaan penerima dana, bukan untuk menagih pemilik kontak tersebut.[1]
Kalau praktik penagihan melanggar ketentuan, simpan bukti dan laporkan melalui kanal pengaduan resmi.
Cara Cek Legalitas Sebelum Apply
Sebelum mengajukan, luangkan waktu beberapa menit untuk mengecek legalitasnya.
- Cek nama badan hukum di direktori OJK terbaru. Per 30 Juni 2026 terdapat 94 penyelenggara LPBBTI yang berizin OJK.[11]
- Jangan hanya melihat nama aplikasi. Cocokkan nama brand, perusahaan, alamat website, dan aplikasi resminya.
- Baca metode pencairannya. Bedakan antara pinjaman tunai, PayLater, dan top up e-wallet.
- Periksa akun DANA. Pastikan nomor tujuan benar serta batas saldo dan transaksi masuk masih tersedia.[2]
- Hubungi Kontak OJK kalau ragu. Kamu bisa menghubungi 157 atau WhatsApp 081 157 157 157.[11]
- Gunakan kanal bantuan resmi DANA. DANA menyediakan DIANA, call center 1500 445, dan email help@dana.id.[12]
- Baca bunga, biaya, tenor, dan total pembayaran. Jangan cuma melihat jumlah dana atau limit yang tersedia.
Tips Aman Kalau Memang Butuh Dana Cepat ke DANA
Kalau kebutuhannya memang mendesak, bukan berarti kamu harus buru-buru mengambil keputusan.
Beberapa hal ini bisa membantu:
- Pinjam seperlunya. Jangan ambil seluruh limit hanya karena tersedia.
- Tentukan dulu kebutuhannya. Kalau cuma membutuhkan saldo untuk transaksi digital, fitur top up mungkin lebih relevan daripada mencairkan pinjaman tunai.
- Hitung seluruh kewajiban. Untuk pendanaan konsumtif LPBBTI, batas repayment capacity sejak 2026 maksimal 30% dari penghasilan.[1]
- Jangan pinjam di terlalu banyak aplikasi sekaligus. Penerima dana LPBBTI tidak boleh menerima pendanaan dari lebih dari 3 penyelenggara.[1]
- Jangan gunakan utang baru untuk menutup utang lama.
- Simpan bukti transaksi dan perjanjian.
- Gunakan hanya aplikasi dan situs resmi.
- 👉 Satu kartu dengan ribuan manfaat! Apply kartu kredit rekomendasi kami yang banyak banget promo dan cashback di sini 💳✨
- 👉 Sedang butuh pinjaman cepat tanpa jaminan? Langsung apply yang paling cepat cair di sini 💰📝
- 👉 Sedang butuh pinjaman dan kamu punya jaminan BPKB kendaraan? isi di di sini kami bantu sampai cair 🚗📄
- 👉 Sedang butuh pinjaman jumlah besar dan kamu punya jaminan sertifikat properti? Langsung isi di sini kami bantu sampai cair 🏠🔑
FAQ Seputar Daftar Pinjol Cair ke DANA
1. Apakah semua pinjol legal bisa langsung cair ke DANA?
Tidak.
Metode pencairan setiap produk berbeda. Ada layanan yang menyediakan fitur top up e-wallet, tetapi ada juga pinjaman tunai yang hanya mencairkan dana melalui rekening bank.
Karena itu, cek metode transaksi langsung di aplikasi sebelum mengajukan.
2. Apa bedanya top up DANA dengan pinjaman langsung cair ke DANA?
Top up DANA berarti kamu menggunakan limit kredit untuk membeli atau menambah saldo DANA.
Sementara pencairan pinjaman tunai berarti penyedia memberikan dana dalam bentuk uang tunai kepada peminjam.
Contohnya, Indodana PayLater dapat digunakan untuk transaksi top up DANA, tetapi limitnya tidak dapat dicairkan langsung menjadi uang tunai ke e-wallet.[5]
3. Apakah akun DANA biasa bisa menerima dana?
Bisa menerima transaksi sesuai fitur dan ketentuan DANA, tetapi limitnya berbeda dengan akun Premium.
Akun yang belum terverifikasi memiliki batas saldo maksimal Rp2 juta dan transaksi masuk maksimal Rp20 juta per bulan.
Sementara DANA Premium memiliki saldo maksimal Rp20 juta dan batas transaksi masuk maksimal Rp40 juta per bulan.[2]
4. Apakah pinjol cair ke DANA bisa tanpa KTP?
Untuk layanan legal, proses verifikasi identitas tetap dilakukan.
Begitu juga jika kamu ingin melakukan upgrade DANA Premium, DANA akan meminta proses verifikasi identitas dan wajah.[2]
Jadi, jangan mudah percaya dengan promosi “tanpa KTP, tanpa verifikasi, langsung cair”.
5. Berapa lama saldo DANA masuk dari JULO?
JULO menyebut bahwa setelah transaksi top up DANA selesai, saldo akan segera bertambah.
Jika top up belum berhasil dalam 1×24 jam, pengguna disarankan menghubungi Customer Service JULO.[3]
Tetap ingat, informasi ini berkaitan dengan transaksi top up e-wallet, bukan jaminan bahwa pengajuan Kredit Digital baru pasti disetujui dalam waktu yang sama.
6. Kalau saldo nggak masuk ke DANA setelah transaksi, harus bagaimana?
Pertama, cek status transaksi pada aplikasi penyedia limit atau pinjaman.
Setelah itu:
- Periksa nomor akun DANA.
- Cek batas saldo dan transaksi masuk.
- Simpan nomor referensi transaksi.
- Hubungi penyedia kredit melalui kanal resminya.
- Kalau masalah berada di sisi DANA, gunakan DIANA, call center 1500 445, atau email help@dana.id.[12]
7. Bagaimana cara cek apakah riwayat pinjaman saya tercatat?
Kamu bisa mengecek informasi debitur melalui iDebKu/SLIK OJK.[13][14]
Sejak 1 Juli 2026, OJK mengoptimalkan SLIK dengan mempercepat pembaruan informasi setelah pelunasan menjadi maksimal 3 hari kerja dan menerapkan threshold informasi debitur untuk nominal di atas Rp1 juta.[17]
Selain itu, sejak 6 Juli 2026 penyelenggara LPBBTI juga wajib melaporkan data transaksi pendanaan kepada OJK secara harian.[16]
Kesimpulan
Daftar pinjol cair ke DANA memang banyak dicari karena terdengar praktis. Tapi setelah dicek lebih dalam, istilah ini bisa punya beberapa arti.
Ada layanan seperti JULO yang menyediakan fitur top up DANA menggunakan limit Kredit Digital. Ada juga Indodana PayLater yang memungkinkan penggunaan limit untuk transaksi top up e-wallet, tetapi nggak mengizinkan limit PayLater dicairkan menjadi uang tunai ke DANA.
Sementara itu, banyak pinjaman tunai tetap menggunakan rekening bank sebagai rekening pencairan.
Jadi, sebelum apply, cek dulu:
- jenis produknya;
- metode pencairannya;
- status izin penyedia;
- bunga dan biaya;
- tenor;
- total pembayaran;
- serta kemampuan bayar kamu.
Tenang, selama pilih platform yang legal dan ngerti cara kerjanya, kebutuhan dana atau transaksi digital tetap bisa dikelola dengan lebih aman.
Kalau masih bingung membandingkan produk pinjaman, KTA, kartu kredit, sampai solusi finansial lain yang sesuai kebutuhan, kamu bisa cek dan bandingkan lewat Tuwaga. Dengan begitu, keputusan finansial bukan cuma cepat, tapi juga lebih aman dan terukur.
Sumber Referensi Resmi
- OJK — SEOJK 19/SEOJK.06/2025 tentang Penyelenggaraan LPBBTI
- DANA — Syarat dan Ketentuan Penggunaan DANA
- JULO — FAQ Dompet Digital
- JULO — Situs Resmi
- Indodana — Apakah Indodana PayLater Bisa Cair ke e-Wallet?
- Indodana — Situs Resmi
- Kredivo — Cara Mencairkan Pinjaman Uang Kredivo Langsung dari Aplikasi
- Kredivo — Cara Mudah Bayar Tagihan Kredivo Lewat DANA
- AdaKami — Situs Resmi
- OJK — Satgas PASTI / Pemberantasan Aktivitas Keuangan Ilegal
- OJK — Direktori LPBBTI Juni 2026
- DANA — Contact / Help Center
- OJK — Panduan Singkat Layanan Informasi Debitur (iDeb) SLIK
- OJK — Sistem Layanan Informasi Keuangan (SLIK)
- OJK — Ketentuan Usia dan Penghasilan Minimum Penerima Dana LPBBTI
- OJK — POJK Nomor 8 Tahun 2026 tentang Pelaporan dan Permintaan Data Transaksi Pendanaan LPBBTI
- OJK — Optimalisasi SLIK, berlaku 1 Juli 2026
- OJK — RDKB Agustus 2026 / Perkembangan Pemberantasan Pinjaman Online Ilegal
Bagian artikel versi lama setelah daftar sumber yang kembali dimulai dengan “Di era digital seperti sekarang, dompet digital DANA…” sebaiknya dihapus seluruhnya karena merupakan duplikasi artikel dan masih memuat sejumlah informasi yang sudah tidak akurat.