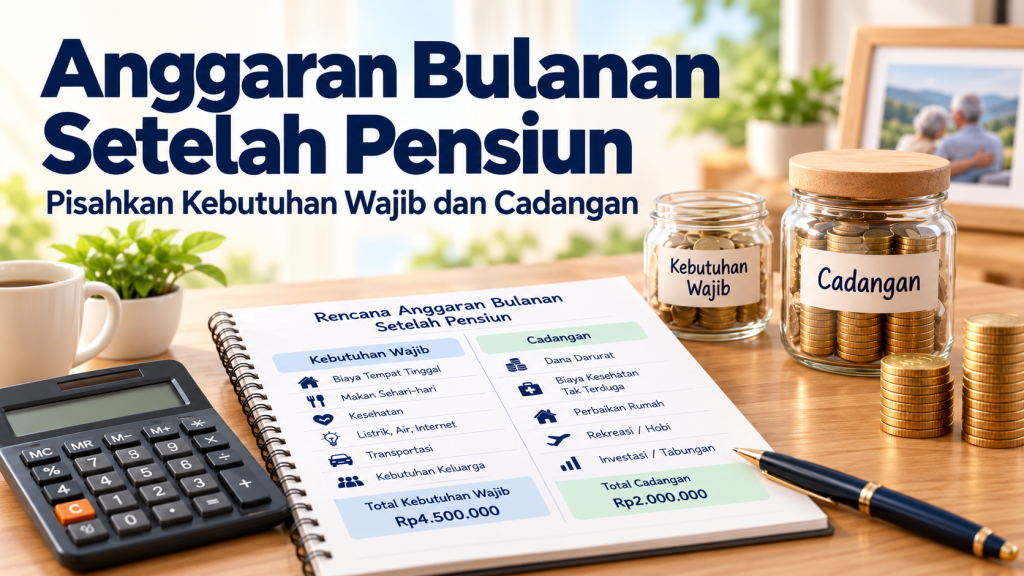
Jawaban singkat: Anggaran setelah pensiun dibuat dari penghasilan berkala yang memang tersedia dan aset yang bisa dipakai secara terencana, bukan dari besarnya gaji terakhir. Biaya transport kerja mungkin turun, tetapi kebutuhan kesehatan, dukungan keluarga, dan pemeliharaan rumah dapat meningkat. Buat rencana pengeluaran yang membedakan kebutuhan wajib, pengeluaran pilihan, serta cadangan dan jangan menganggap setiap penarikan tabungan sebagai pendapatan baru.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Identifikasi sumber uang pensiun
Catat semua penerimaan berkala: manfaat pensiun dari program yang memenuhi ketentuan, pendapatan sewa bersih, usaha, atau dukungan keluarga yang benar-benar disepakati. Pisahkan dari hasil menjual aset atau penarikan tabungan, karena mengambil Rp3 juta dari rekening investasi mengurangi modal yang tersedia untuk masa mendatang. Periksa dokumen manfaat BPJS Ketenagakerjaan, dana pensiun pemberi kerja atau DPLK sesuai kepesertaan. Jangan menyamakan JHT dan Jaminan Pensiun: bentuk manfaat serta persyaratannya berbeda.
Contoh anggaran yang perlu koreksi
Manfaat berkala keluarga Rp4 juta/bulan. Kebutuhan wajib Rp5,2 juta, kesehatan dan perawatan Rp800 ribu, sosial/hobi Rp500 ribu. Total Rp6,5 juta; kesenjangan kas Rp2,5 juta/bulan atau Rp30 juta/tahun. Memiliki dana likuid Rp450 juta tampak cukup 15 tahun jika hanya membagi nominal, tetapi itu belum memperhitungkan inflasi, hasil investasi, pajak, kebutuhan besar, atau usia hidup. Hitung ulang dengan skenario 3% dan 6% kenaikan pengeluaran tahunan, lalu periksa berapa cepat cadangan terpakai.
Buat tiga kategori yang tidak tercampur
Kebutuhan wajib mencakup pangan, tempat tinggal, listrik, obat rutin, transport esensial, dan kewajiban yang masih ada. Pengeluaran pilihan meliputi perjalanan, hiburan, hadiah, dan langganan. Cadangan terencana mencakup pajak properti, perawatan rumah, ganti perangkat, serta dukungan keluarga yang disepakati. Jika rumah sudah lunas, tidak berarti bebas biaya; atap, sanitasi, dan pajak tetap berjalan. Gunakan sistem amplop digital atau rekening terpisah jika membantu konsistensi, tetapi hindari menambah biaya admin yang tidak perlu.
Rencana penarikan aset
Kelompokkan kebutuhan yang pasti jatuh tempo dalam 12–24 bulan dan kebutuhan tahun-tahun berikutnya. Aset likuid membantu mencegah penjualan investasi berisiko saat pasar turun. Jangan menganggap aturan penarikan persentase tunggal selalu cocok untuk semua usia, aset, kondisi kesehatan, atau sumber pendapatan. Uji skenario biaya medis besar dan hasil investasi negatif pada awal masa pensiun. Bila penarikan aset terus melebihi rencana, perlambat pengeluaran pilihan sebelum cadangan inti habis.
Masukkan inflasi dan risiko umur panjang
Pada contoh pengeluaran Rp6 juta/bulan, kenaikan hipotetis 4% setahun membuat kebutuhan setelah sepuluh tahun sekitar Rp8,88 juta/bulan. Ini ilustrasi matematika; inflasi kesehatan bisa berbeda dari inflasi umum. Rencana terlalu optimistis bisa menyebabkan pengeluaran hari ini mengorbankan kebutuhan saat usia lebih lanjut. Bila pasangan mempunyai usia dan kebutuhan kesehatan berbeda, buat skenario masing-masing. Tinjau pilihan perlindungan dan manfaat yang masih berlaku tanpa mengasumsikan semua polis otomatis berlanjut saat pensiun.
Mengelola dukungan kepada anak dan keluarga
Membantu anak atau cucu dapat menjadi prioritas, tetapi tetapkan nominal yang mampu dipertahankan tanpa merusak biaya dasar pensiunan. Pisahkan bantuan satu kali dari transfer rutin. Jika ada permintaan menanggung cicilan pihak lain, nilai dampaknya pada cadangan jangka panjang dan hak hukum yang muncul. Diskusikan bersama pasangan secara transparan. Pensiun yang stabil memerlukan batas sehat, bukan sikap menolak seluruh kebutuhan sosial.
Review setiap enam bulan
Bandingkan anggaran dengan mutasi aktual, tandai pengeluaran kesehatan yang meningkat dan biaya langganan yang tidak lagi berguna. Periksa saldo cadangan, proyeksi penarikan dua tahun mendatang, dan tanggal pembayaran manfaat. Jika ada perubahan kondisi besar, susun ulang bukan hanya menekan satu pos kecil. Buat satu lembar informasi penting untuk anggota keluarga tepercaya: kontak penyelenggara, lokasi dokumen, dan prosedur darurat, tanpa menyebarkan PIN atau kredensial.
Pisahkan pendapatan yang pasti dan tidak pasti
Penyewaan properti mungkin menghasilkan uang setiap bulan tetapi ada risiko kosong, perbaikan, dan keterlambatan penyewa. Imbal hasil investasi juga berfluktuasi dan tidak sebaiknya dipakai sebagai jumlah tetap tanpa uji skenario. Buat kolom manfaat berkala yang terkonfirmasi, pemasukan tambahan konservatif, dan penarikan dari aset. Jangan menghitung keuntungan yang belum direalisasi sebagai kas yang dapat membayar listrik bulan depan. Ketika perencanaan memakai penghasilan yang tidak pasti, buat skenario nol agar pengeluaran wajib tetap terlihat jelas.
Membuat kalender biaya kesehatan
Pengeluaran kesehatan pada usia pensiun tidak selalu merata. Ada obat bulanan, kontrol dokter berkala, alat bantu yang perlu diganti, dan biaya transport pendamping. Tempatkan biaya rutin pada anggaran wajib serta dana tahunan untuk pengeluaran terencana. Jika polis atau JKN memberikan manfaat tertentu, pahami prosedur klaim, rujukan, dan biaya yang tidak termasuk. Mengasumsikan semua biaya ditanggung dapat membuat anggaran tampak lebih aman dari kenyataan. Mintalah estimasi dari fasilitas yang relevan untuk kebutuhan yang sudah diketahui.
Melihat inflasi dalam dua horizon
Skenario kenaikan pengeluaran 4% per tahun memperlihatkan bagaimana daya beli menurun dalam satu dekade. Namun kebutuhan enam bulan mendatang lebih dipengaruhi kas tersedia dan waktu pembayaran. Buat dua tabel: arus kas 12 bulan yang rinci serta proyeksi tahunan 10–20 tahun dengan beberapa asumsi. Jangan membandingkan nilai nominal sepuluh tahun lagi langsung dengan saldo hari ini tanpa mempertimbangkan inflasi dan hasil aset. Ketika proyeksi terlalu ketat, periksa pengeluaran pilihan dan sumber manfaat sebelum menaikkan risiko investasi.
Keputusan ketika pengeluaran terus melewati target
Jika penarikan aset rencana Rp2 juta tetapi aktual Rp3 juta selama tiga bulan, tentukan penyebabnya. Biaya medis, perbaikan rumah, atau dukungan keluarga memerlukan respons berbeda. Keluaran yang tidak terduga mungkin membutuhkan cadangan, sementara pengeluaran pilihan berulang perlu disesuaikan. Jangan serta-merta menjual seluruh aset yang nilainya turun; periksa saldo likuid, jadwal kewajiban, dan kemungkinan pengurangan biaya. Review bersama pasangan atau penasihat profesional tepercaya bila perubahan mulai memengaruhi kebutuhan dasar.
Studi keputusan: analisis lanjutan
Perbedaan nilai aset dan aliran dana perlu dicatat dalam anggaran. Rumah yang nilainya diperkirakan Rp1 miliar tidak otomatis menyediakan uang Rp1 miliar untuk belanja pensiun bulan ini. Demikian pula investasi bernilai Rp300 juta yang dapat berfluktuasi sebaiknya tidak diasumsikan akan selalu menghasilkan penarikan tetap tanpa risiko. Buat neraca sederhana aset likuid, aset kurang likuid, serta utang yang belum lunas. Lalu catat rencana pengeluaran bulanan berdasarkan manfaat berkala dan bagian aset yang memang disiapkan untuk ditarik. Jika cicilan rumah masih berjalan, pertimbangkan skenario cicilan berakhir atau bunga berubah dan dampaknya pada pengeluaran tahun berikutnya.
Coba lakukan latihan tiga tahun: biaya bulan pertama Rp6,5 juta, kemudian meningkat secara hipotetis 4% setiap tahun sementara pendapatan berkala tetap Rp4 juta. Selisih bulanannya menjadi sekitar Rp2,5 juta, Rp2,76 juta, lalu Rp3,03 juta. Kesenjangan meningkat bahkan tanpa membeli barang baru. Ini menunjukkan perlunya mengevaluasi biaya dan manfaat secara berkala, bukan mengunci angka satu kali ketika pensiun dimulai. Jika penyesuaian pengeluaran tidak mungkin karena kebutuhan kesehatan, keluarga perlu meninjau kembali sumber dana yang sah, aset yang dapat dialihkan, atau pilihan tinggal yang realistis bersama pihak terkait.
Kasus tambahan dan cara membaca hasilnya
Pensiun juga mengubah pola waktu pengeluaran. Selama bekerja, biaya makan di luar kantor dan transport mungkin tinggi; setelah pensiun pengeluaran tersebut bisa berkurang, tetapi aktivitas sosial dan pemeliharaan rumah meningkat. Gunakan enam bulan data aktual setelah pensiun pertama sebagai pembanding terhadap rencana sebelumnya. Jika pengeluaran perjalanan melonjak karena banyak waktu luang, tetapkan batas tahunan agar tidak mengganggu kebutuhan medis. Jika keluarga memberi bantuan rutin kepada anak, perlakukan sebagai komitmen yang disepakati, bukan “sisa uang” yang boleh berubah tanpa komunikasi. Rencana pensiun yang baik tidak harus menghapus hiburan; justru mengatur prioritas agar kebutuhan hari ini tetap seimbang dengan kestabilan dana untuk tahun-tahun yang lebih jauh.