Break even point (BEP) operasional adalah jumlah penjualan ketika pendapatan menutup biaya tetap dan biaya variabel—usaha belum menghasilkan laba operasional. Untuk usaha yang menjual satu produk, rumus unitnya: BEP unit = biaya tetap per periode ÷ (harga jual per unit − biaya variabel per unit). Selisih harga dan biaya variabel disebut margin kontribusi.
Bedakan biaya tetap dan biaya per produk
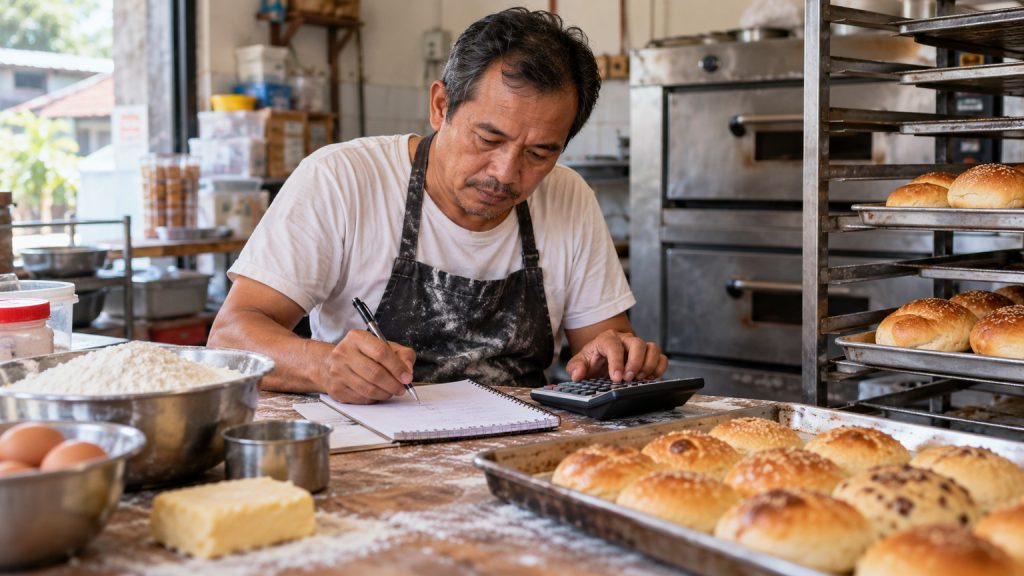
Usaha roti rumahan membayar sewa dapur dan biaya langganan peralatan meski tidak ada pesanan; ini biaya tetap. Tepung, mentega, kemasan, dan bahan yang bertambah seiring jumlah roti adalah biaya variabel. Tenaga kerja perlu diklasifikasikan berdasarkan sifat biayanya: upah tetap bulanan berbeda dari upah per unit produksi.
| Komponen ilustratif | Nilai |
|---|---|
| Harga jual satu roti | Rp12.000 |
| Bahan dan kemasan per roti | Rp7.000 |
| Margin kontribusi per roti | Rp5.000 |
| Total biaya tetap bulanan | Rp2.000.000 |
Maka BEP = Rp2.000.000 ÷ Rp5.000 = 400 roti per bulan. Jika toko buka 25 hari, target setara 16 roti per hari untuk menutup biaya yang dimasukkan dalam contoh. Ini bukan target laba atau janji penjualan; seluruh angka bersifat hipotetis.
Bagaimana jika ingin laba Rp3 juta?
Target unit = (biaya tetap + laba operasional yang diinginkan) ÷ margin kontribusi = (Rp2.000.000 + Rp3.000.000) ÷ Rp5.000 = 1.000 roti per bulan. Jika kapasitas oven hanya 600 roti per bulan, target tidak realistis tanpa menaikkan kapasitas, harga, atau margin—dan setiap perubahan memiliki biaya atau risiko sendiri.
Penjelasan laporan keuangan usaha berguna untuk memastikan biaya yang dipakai dalam rumus tidak tertinggal. BEP yang salah biasanya bukan karena pembagian matematikanya, tetapi karena ada biaya yang tidak dicatat.
BEP omzet untuk usaha dengan banyak produk
Jika menjual beberapa produk, gunakan rasio margin kontribusi: (total penjualan − total biaya variabel) ÷ total penjualan. Misalnya rasio margin kontribusi gabungan 40% dan biaya tetap Rp4 juta per bulan, maka BEP omzet = Rp4 juta ÷ 0,40 = Rp10 juta. Perhitungan ini mengasumsikan campuran produk dan margin relatif stabil; bila produk murah mendominasi penjualan, hasilnya berubah.
Jangan menyamakan BEP operasional dengan balik modal investasi awal. Jika membeli oven Rp15 juta, BEP bulanan 400 roti hanya menunjukkan biaya operasi tertutup. Untuk menghitung kapan uang pembelian oven kembali, perkirakan arus kas bersih tambahan setelah pajak, perawatan, modal kerja, dan penggantian alat. Pembahasan BEP pada usaha ternak dapat menjadi pembanding penerapan pada siklus usaha berbeda.
Tiga kesalahan yang membuat BEP terlalu optimistis
Mengabaikan produk rusak: bahan yang terbuang meningkatkan biaya efektif per unit terjual. Menganggap semua penjualan langsung jadi kas: pesanan tempo bisa menciptakan piutang. Tidak menghitung tenaga pemilik: jika pemilik bekerja penuh waktu tanpa upah, ‘laba’ belum tentu cukup mengganti penghasilan yang dikorbankan.
Gunakan juga uji skenario: bagaimana jika harga bahan naik 10% atau penjualan turun 20%? Bila biaya variabel contoh meningkat dari Rp7.000 menjadi Rp7.700, margin turun ke Rp4.300 dan BEP naik menjadi sekitar 466 roti (dibulatkan ke atas). Ini alasan margin perlu dipantau, bukan sekadar omzet.
Untuk praktik harian, pembukuan UMKM yang konsisten membantu mengumpulkan data biaya riil. Mulailah dari satu produk terlaris, lalu perbarui perhitungan saat harga bahan, kapasitas, atau campuran penjualan berubah.
Margin kontribusi berubah ketika ada diskon dan komisi platform
Jika roti dijual Rp12.000 tetapi ada diskon Rp1.000 dan komisi penjualan Rp800 per roti, pendapatan bersih efektif menjadi Rp10.200 sebelum biaya bahan. Dengan biaya variabel Rp7.000, margin kontribusi turun menjadi Rp3.200. BEP untuk biaya tetap Rp2 juta naik menjadi 625 roti, jauh lebih tinggi dari 400 roti tanpa diskon dan komisi.
Karena itu hitung BEP berdasarkan harga yang benar-benar diterima setelah potongan yang relevan, bukan harga etalase. Untuk pesanan besar dengan uang muka, catat kewajiban menyelesaikan pesanan; DP yang masuk rekening belum tentu laba. Jika produk memiliki umur simpan pendek, perhitungkan retur dan barang rusak dalam biaya variabel rata-rata.
Sumber dan verifikasi
OJK menekankan pengelolaan keuangan usaha dan keluarga secara terpisah. Diperiksa 22 Oktober 2026. Rumus BEP adalah konsep akuntansi manajerial; angka ilustrasi bukan proyeksi pasar atau standar margin UMKM.