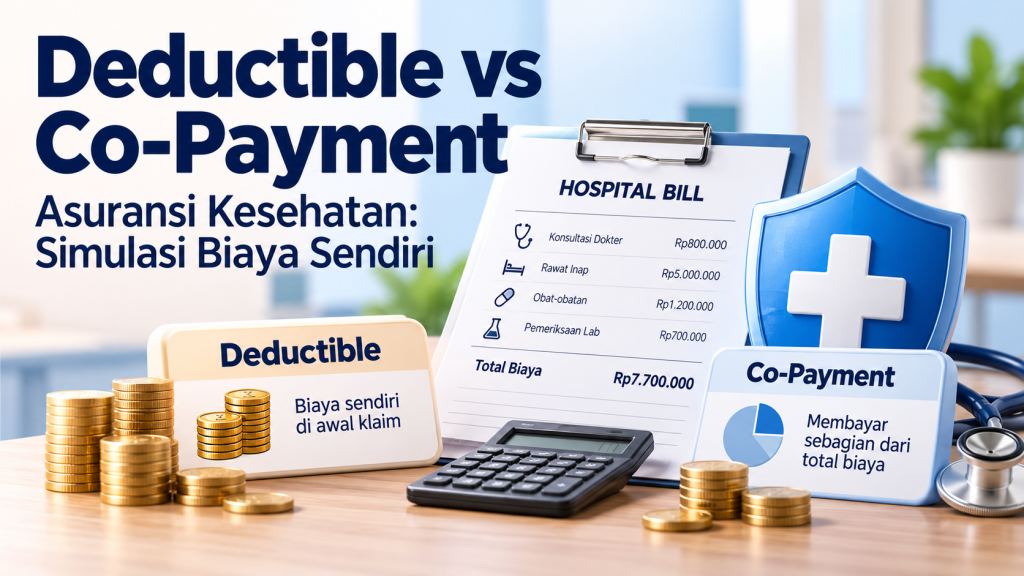
Jawaban singkat: Asuransi kesehatan bisa membayar sebagian besar biaya rumah sakit, tetapi pemegang polis masih mungkin menanggung komponen tertentu. Dua istilah yang sering tertukar adalah deductible dan co-payment. Keduanya bukan sinonim: deductible umumnya jumlah biaya yang harus ditanggung terlebih dahulu menurut polis, sedangkan co-payment merupakan porsi biaya yang dibagi sesuai persentase atau ketentuan. Detail batas maksimum, pengakuan biaya, dan kapan masing-masing berlaku harus diperiksa pada polis aktual.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Bagaimana deductible bekerja?
Dalam contoh polis hipotetis, deductible Rp2.000.000 per periode klaim berarti bagian biaya yang memenuhi ketentuan sampai jumlah tersebut dibayar peserta terlebih dulu. Jika biaya yang memenuhi syarat hanya Rp1,5 juta, pembayaran penanggung mungkin nol untuk klaim itu menurut skema contoh. Jika biaya memenuhi syarat Rp10 juta, setelah deductible tersisa Rp8 juta untuk dihitung berdasarkan manfaat berikutnya. Namun produk bisa menetapkan deductible per tahun, per penyakit, per kejadian, atau jaringan tertentu; jangan menyamakan semuanya. Pengeluaran yang dikecualikan polis belum tentu diperhitungkan sebagai deductible.
Bagaimana co-payment bekerja?
Co-payment dapat berupa persentase biaya yang memenuhi syarat atau mekanisme lain sesuai kontrak. Misalnya ilustrasi pembagian 10% terhadap biaya yang memenuhi syarat Rp10 juta berarti peserta menanggung Rp1 juta sebelum mempertimbangkan batas dan ketentuan lain. Persentase hanya contoh; ketentuan produk, regulasi, jenis klaim, dan batas biaya sendiri dapat berbeda. Jangan mengutip informasi promosi lama sebagai hukum universal; minta ringkasan produk dan pasal resmi yang berlaku pada polis saat klaim.
Simulasi ketika keduanya berlaku
Misalkan tagihan rumah sakit Rp18 juta, biaya yang memenuhi manfaat menurut polis Rp16 juta, deductible Rp2 juta, lalu co-payment contoh 10% atas sisa Rp14 juta. Dalam urutan ilustratif tersebut, peserta membayar Rp2 juta deductible + Rp1,4 juta co-payment + Rp2 juta biaya tidak ditanggung = Rp5,4 juta; penanggung Rp12,6 juta. Ini tidak dapat dipakai untuk menghitung polis mana pun tanpa membaca urutan perhitungan, batas maksimum, network, dan apakah co-payment dihitung sebelum atau setelah deductible. Mintalah simulasi tertulis dari penanggung.
Kenapa total tagihan bukan dasar yang cukup?
Tagihan rumah sakit dapat mencakup kelas kamar di atas hak, tindakan di luar manfaat, obat tertentu, biaya nonmedis, biaya administrasi, atau bagian yang melampaui limit. Sebagian biaya mungkin menjadi tanggungan peserta tanpa mengurangi deductible. Oleh sebab itu, ambil tiga angka terpisah: total tagihan, biaya yang diakui memenuhi syarat, dan manfaat yang disetujui penanggung. Untuk tindakan terencana, tanyakan kemungkinan pre-authorisation agar selisih biaya tidak baru terlihat saat pulang.
Apa bedanya dengan inner limit dan as charged?
Inner limit membatasi manfaat komponen tertentu, seperti tarif kamar atau tindakan, sedangkan as charged merujuk pada mekanisme manfaat mengikuti biaya yang memenuhi syarat dalam batas ketentuan. Keduanya berhubungan dengan batas manfaat, bukan identik dengan pembagian biaya deductible/co-payment. Satu klaim bisa sekaligus mengalami limit, deductible, co-payment, dan pengecualian. Membandingkan hanya premi bulanan tanpa tabel manfaat akan membuat dua polis terlihat lebih mirip daripada kenyataannya.
Membaca ketentuan sebelum membeli
Cari definisi resmi deductible, besar dan basis waktunya, persentase pembagian risiko, batas maksimum biaya sendiri, pengecualian, masa tunggu, jaringan provider, serta pengajuan keberatan. Tanyakan contoh klaim Rp5 juta, Rp20 juta, dan Rp100 juta, kemudian minta hasil perhitungan tertulis. Periksa regulasi kesehatan yang terbaru dan tanggal berlakunya; ketentuan bisa berubah. Jangan meminta agen menjanjikan “semua ditanggung” tanpa dokumen polis. Untuk kebutuhan darurat, siapkan dana talangan karena cashless pun bisa memerlukan deposit dan selisih biaya.
Jika tagihan sendiri tampak salah
Mintalah itemisasi biaya rumah sakit dan explanation of benefits dari asuransi. Periksa komponen mana yang dikecualikan, mana yang masuk deductible, dan bagaimana co-payment dihitung. Jika ada selisih, kirim keberatan lewat kanal resmi, simpan nomor klaim, tanggal, serta dokumen yang digunakan. Jangan mengubah diagnosis atau nota demi mengejar pembayaran. Sengketa asuransi adalah persoalan kontrak, bukti medis, dan ketentuan hukum, bukan sekadar perhitungan persentase.
Urutan perhitungan benar-benar penting
Misalkan biaya layak klaim Rp16 juta, deductible Rp2 juta, dan co-payment contoh 10%. Jika co-payment dihitung setelah deductible, bagian co-payment adalah 10% × Rp14 juta = Rp1,4 juta. Jika polis menghitung dalam urutan berbeda, hasil total bisa berubah. Jangan menyalin ilustrasi satu perusahaan ke polis lain. Lihat apakah ada maksimum biaya sendiri per kejadian, per tahun, atau per manfaat. Persentase co-payment tanpa informasi batas maksimum tidak cukup untuk mengestimasi uang yang harus disiapkan pasien.
Perbedaan biaya yang tidak memenuhi manfaat
Kamar di atas hak, obat di luar daftar manfaat, biaya administrasi, dan pemeriksaan yang tidak relevan menurut polis dapat ditolak terlepas dari deductible. Dalam simulasi Rp18 juta, jangan menyebut seluruh Rp5,4 juta bagian peserta sebagai “co-payment”. Pisahkan Rp2 juta biaya dikecualikan, Rp2 juta deductible, dan Rp1,4 juta co-payment agar penjelasan kepada keluarga akurat. Format tiga kolom—tagihan rumah sakit, biaya memenuhi syarat, dan bagian pembayaran—akan membantu mengaudit penjaminan tanpa perdebatan hanya tentang total.
Premi murah dengan biaya sendiri besar
Dua polis memiliki premi berbeda karena desain proteksi dan pembagian biaya. Premi A lebih rendah tetapi memiliki deductible tinggi, sementara B lebih mahal dengan biaya sendiri lebih kecil. Bandingkan total pengeluaran tahunan di tiga skenario: tidak ada klaim, klaim kecil, dan rawat inap besar. Jangan menganggap pemegang polis pasti sakit setiap tahun, tetapi periksa apakah keluarga memiliki kas untuk skenario buruk. Manfaat tahunan, jaringan rumah sakit, masa tunggu, dan kemungkinan kenaikan premi juga memengaruhi keputusan.
Jika rumah sakit meminta deposit
Meski sistem cashless tersedia, fasilitas tertentu mungkin meminta deposit ketika penjaminan awal belum final atau ada potensi biaya di luar hak. Tanyakan jumlah, alasan, kondisi pengembalian, dan dokumen yang diberikan. Jangan menjadikan deposit sebagai bukti bahwa asuransi pasti menolak klaim. Untuk tindakan terencana, minta perkiraan pre-authorisation; untuk keadaan darurat, dahulukan pelayanan medis yang dibutuhkan. Setelahnya rekonsiliasi setiap item biaya sebelum membayar selisih akhir.
Studi keputusan: analisis lanjutan
Untuk menilai dua polis, buat tiga contoh klaim dengan angka sama. Skenario pertama pemeriksaan rawat jalan Rp750 ribu, kedua rawat inap Rp15 juta, ketiga perawatan besar Rp100 juta. Pada tiap skenario, catat biaya yang masuk manfaat, bagian deductible, co-payment, plafon komponen, dan pengeluaran di luar manfaat. Jika polis A menerapkan deductible per kejadian sedangkan B per tahun, hasil perbandingan dapat berbeda saat ada beberapa klaim pada periode yang sama. Jangan menggunakan total tagihan rumah sakit sebagai dasar persentase co-payment jika polis hanya mengakui sebagian item sebagai manfaat. Minta perusahaan menunjukkan urutan perhitungan dengan contoh tertulis agar kamu tidak menebak.
Cek pula apakah syarat berubah ketika menggunakan rumah sakit di luar jaringan, menaikkan kelas kamar, atau menjalani tindakan tanpa persetujuan yang disyaratkan. Klaim kecil dan besar dapat mengalami komponen biaya sendiri berbeda karena batas maksimum. Jika ada biaya sendiri Rp5,4 juta pada simulasi, uraikan penyebabnya per komponen; “asuransi tidak mau membayar” bukan penjelasan yang cukup untuk audit. Konsumen yang memahami basis biaya dapat menyampaikan keberatan lebih tepat. Simpan ringkasan informasi produk, polis, rincian tagihan, keputusan penanggung, dan korespondensi. Hak dan kewajiban akhir tetap mengacu pada ketentuan kontrak serta aturan yang berlaku saat itu.
Kasus tambahan dan cara membaca hasilnya
Jangan lupa membedakan batas biaya sendiri dari batas manfaat tahunan. Polis dengan maksimum co-payment tertentu mungkin tetap memiliki plafon perawatan atau pengecualian yang menyebabkan selisih tagihan lebih besar. Ketika menilai penawaran dua produk, minta simulasi klinis yang sesuai kebutuhan keluarga, seperti rawat inap dua hari atau tindakan yang mungkin memerlukan persetujuan awal. Bandingkan angka berdasarkan biaya yang diakui perusahaan, bukan hanya tarif rumah sakit. Untuk perlindungan berulang, tanyakan apakah deductible dihitung ulang per tahun atau per kejadian. Informasi tersebut dapat mengubah total biaya yang harus kamu siapkan selama satu tahun meskipun premi dua polis hanya berbeda sedikit. Berikan perhatian pada definisi, bukan istilah pemasaran yang sekilas sama.