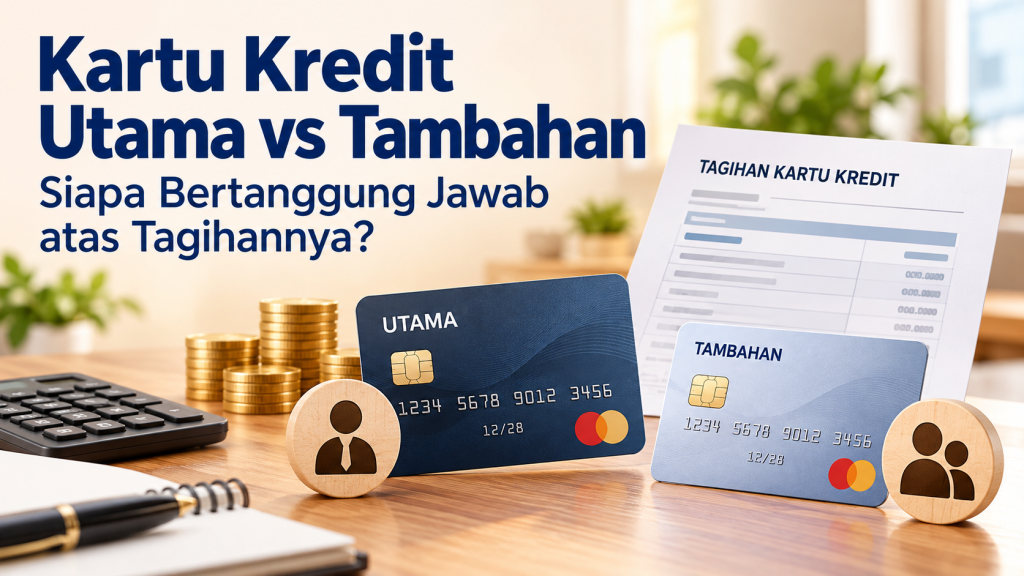
Jawaban singkat: Kartu kredit tambahan memungkinkan anggota keluarga menggunakan fasilitas yang terkait dengan akun kartu utama, tetapi bukan berarti tanggung jawab pembayarannya otomatis pindah ke pemegang kartu tambahan. Sebelum meminta kartu untuk pasangan atau anak yang memenuhi ketentuan penerbit, pahami limit bersama, tanggung jawab tagihan, fitur keamanan, biaya, dan cara menghentikan fasilitasnya.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Siapa pihak yang memiliki hubungan pembayaran?
Pada banyak produk kartu kredit, pemegang kartu utama bertanggung jawab kepada penerbit atas penggunaan kartu utama dan kartu tambahan sesuai perjanjian. Pemegang tambahan dapat memiliki kewajiban tertentu sesuai dokumen dan hukum yang berlaku, sehingga jangan membuat kesimpulan universal tanpa membaca syarat. Walaupun keluarga sepakat pemegang tambahan mengganti biaya belanja sendiri, kesepakatan internal itu tidak otomatis mengubah tagihan yang diterbitkan bank. Pastikan nama pemegang, usia yang diperbolehkan, serta persetujuan tertulis sesuai syarat penerbit.
Satu limit atau dua limit?
Beberapa kartu tambahan berbagi limit kredit keseluruhan dengan kartu utama, sedangkan penerbit dapat menyediakan sublimit atau kontrol transaksi. Contoh limit keluarga Rp15 juta, tagihan utama berjalan Rp6 juta dan tambahan Rp4 juta: sisa limit secara sederhana sekitar Rp5 juta sebelum transaksi pending, biaya, dan kebijakan limit. Dua kartu fisik bukan berarti dua fasilitas pinjaman Rp15 juta. Cek aplikasi bank dan perhatikan transaksi yang belum dibukukan. Membagi limit internal dapat mencegah pengeluaran tambahan membuat kartu utama tiba-tiba kehabisan kapasitas.
Simulasi tagihan dan pembayaran
Pada periode contoh, kartu utama belanja Rp2.400.000 dan kartu tambahan Rp1.600.000. Total pembelian Rp4.000.000, belum termasuk bunga atau biaya jika relevan. Jika keluarga hanya membayar Rp2.400.000 dengan alasan belanja kartu tambahan belum diganti, saldo yang belum dibayar tetap mengikuti ketentuan penerbit dan berpotensi menimbulkan biaya. Pemegang kartu utama sebaiknya memantau total tagihan penuh, bukan menganggap kartu tambahan mempunyai jatuh tempo terpisah tanpa konfirmasi bank.
Cara membuat aturan keluarga yang sehat
Sepakati tujuan penggunaan: belanja kebutuhan keluarga, kondisi darurat tertentu, atau transaksi pendidikan. Tetapkan batas bulanan internal, kategori yang diperbolehkan, kewajiban menyimpan struk, tanggal rekonsiliasi, dan prosedur bila kartu hilang. Jangan menjadikan kartu tambahan sebagai uang saku tanpa batas untuk anak. Jika pemegang tambahan belum mampu memahami utang dan bunga, gunakan pilihan pembayaran lain yang lebih mudah dikendalikan sesuai usia dan ketentuan layanan.
Keamanan dan risiko penyalahgunaan
Aktifkan notifikasi transaksi untuk semua kartu, periksa limit transaksi daring dan internasional, serta kemampuan blokir terpisah jika tersedia. Jangan berbagi PIN, OTP, atau CVV walaupun antaranggota keluarga. Jika kartu tambahan hilang, laporkan segera melalui nomor resmi bank dan tanyakan apakah perlu memblokir kartu utama juga. Ketika hubungan keluarga atau status keuangan berubah, cabut akses melalui proses bank, bukan sekadar mengambil kartu fisik.
Biaya yang perlu dibandingkan
Kartu tambahan dapat memiliki biaya tahunan berbeda, persyaratan penerbitan, fasilitas poin, dan asuransi tertentu. Jangan mengasumsikan semua kartu tambahan gratis. Periksa apakah transaksi memenuhi program promo yang sama dengan kartu utama dan apakah poin dikreditkan ke akun keluarga atau pemegang tertentu. Biaya transaksi luar negeri dan penarikan tunai juga harus dilihat terpisah. Nilai fasilitas tambahan baru masuk akal jika manfaat nyata melebihi biaya dan risiko.
Kapan kartu tambahan tidak cocok?
Jika pemegang utama belum mampu melunasi tagihan penuh, pengeluaran anggota lain dapat memperbesar saldo berbunga. Jika hubungan kepercayaan atau pencatatan keuangan keluarga belum rapi, kartu debit atau rekening dengan saldo yang dibatasi mungkin lebih aman. Sebelum mengajukan kartu tambahan, uji dulu tiga bulan pencatatan bersama untuk membuktikan bahwa semua belanja dapat direkonsiliasi. Fasilitas kredit bukan cara menggantikan percakapan tentang anggaran.
Periksa batas pengguna yang berbeda
Kartu tambahan biasanya diterbitkan untuk pihak yang memenuhi kriteria penerbit, yang dapat mencakup usia minimum, hubungan tertentu, dan dokumen identitas. Jangan menganggap kartu untuk anak usia di bawah syarat bisa dipakai dengan meminjam identitas orang dewasa. Jika tujuan pendidikan finansial, kartu debit dengan saldo terbatas atau metode yang mendapat pendampingan mungkin lebih sesuai. Pemegang utama harus menjelaskan bahwa semua transaksi menggunakan fasilitas kredit yang harus dilunasi, bukan dana hadiah terpisah untuk kartu tambahan.
Membangun laporan belanja keluarga
Pisahkan transaksi kartu utama dan tambahan pada spreadsheet dua kolom, tetapi tetap rekonsiliasi dengan total yang ditagih bank. Jika transaksi keluarga bulanan Rp4 juta dan target anggaran Rp3 juta, jangan hanya memindahkan transaksi tambahan ke kolom berbeda agar terlihat sesuai target. Tandai kategori belanja wajib, pilihan, pengembalian dana, dan biaya transaksi. Tetapkan tanggal pembahasan sebelum jatuh tempo agar pemegang utama memiliki waktu memindahkan uang dan membayar penuh bila mampu. Simpan struk transaksi besar atau berulang.
Klaim promo, cashback, dan cicilan
Beberapa promosi hanya berlaku untuk kartu utama, jenis transaksi tertentu, atau memiliki batas cashback akun gabungan. Periksa syarat tertulis: minimum transaksi, merchant, periode, kuota, serta apakah kartu tambahan memenuhi syarat. Cicilan yang dibuat pada kartu tambahan dapat memengaruhi limit akun dan jadwal tagihan keluarga. Jangan membeli barang karena ada promo jika total biaya setelah cicilan, bunga, dan biaya lain lebih besar daripada kebutuhan sebenarnya. Poin adalah bonus, bukan pengganti kemampuan membayar.
Ketika pemegang tambahan tidak mengganti belanja
Keluarga perlu membedakan aturan internal dari kewajiban pada penerbit. Bank melihat perjanjian kredit, bukan kesepakatan informal bahwa anggota keluarga akan mengganti bulan depan. Jika penggantian tidak terjadi, pemegang utama tetap perlu mengurus tagihan agar tidak timbul tunggakan menurut kontrak. Tinjau ulang sublimit, hentikan penggunaan sementara, dan dokumentasikan pembagian anggaran. Hindari menyerahkan kontrol kartu tambahan tanpa notifikasi, batas belanja, dan mekanisme komunikasi saat ada transaksi besar.
Studi keputusan: analisis lanjutan
Buat aturan sederhana saat kartu tambahan dipakai untuk kebutuhan rumah. Misalnya batas belanja fleksibel keluarga Rp2 juta per bulan, tetapi pemegang tambahan dapat melihat limit bank Rp10 juta karena limitnya dibagi bersama. Limit kredit bukan anggaran belanja. Tetapkan kesepakatan internal Rp2 juta dan aktifkan notifikasi agar tiap transaksi terlihat. Jika ada pembelian yang dibatalkan, cocokkan refund pada lembar tagihan sebelum menganggap kuota anggaran kembali. Hindari menyimpan satu-satunya pengingat jatuh tempo di ponsel pemegang kartu utama bila anggota keluarga lain juga bergantung pada fasilitas tersebut. Koordinasi anggaran bisa dilakukan tanpa membagikan data autentikasi bank.
Perubahan hubungan keluarga atau kebutuhan penggunaan harus ditindaklanjuti pada bank, bukan hanya dengan meminta kartu fisiknya dikembalikan. Tanyakan cara menghentikan fasilitas kartu tambahan dan apakah transaksi tertunda atau cicilan yang sudah berjalan tetap akan ditagihkan. Jika pemegang tambahan memiliki transaksi berulang di layanan digital, pindahkan metode pembayaran lebih dahulu agar tidak menimbulkan masalah tagihan. Periksa biaya tahunan pada periode berikutnya; kartu yang sudah tidak aktif digunakan tetapi masih tercatat dapat tetap memiliki ketentuan biaya. Tujuan fasilitas tambahan adalah mempermudah pembayaran yang terkendali, bukan memperbesar total utang keluarga tanpa pembahasan.
Kasus tambahan dan cara membaca hasilnya
Kartu utama dan tambahan bisa digunakan untuk pengeluaran berbeda dalam satu rumah tangga, tetapi laporan yang baik tetap menilai total. Misalnya pemegang utama mengalokasikan Rp1 juta untuk bahan makanan dan kartu tambahan Rp700 ribu untuk transport; ketika total tagihan Rp2,2 juta, selisih Rp500 ribu perlu ditelusuri melalui transaksi aktual, bukan dibebankan otomatis ke salah satu orang. Pertimbangkan pembelian daring yang diotorisasi tetapi belum dibukukan, transaksi luar negeri dengan kurs berbeda, dan biaya tahunan yang mungkin muncul. Buat aturan siapa melapor jika melihat transaksi tak dikenal dan siapa menghubungi bank. Dengan demikian fasilitas tambahan dapat dipakai sebagai alat pembayaran keluarga yang transparan, bukan sumber konflik ketika tagihan akhir datang.