Mengambil pinjaman baru untuk membayar pinjaman lama dapat membuat masalah terlihat selesai beberapa hari, tetapi kewajibannya sebenarnya hanya berpindah. Jika pola ini berulang, biaya bertambah, tanggal jatuh tempo makin banyak, dan ruang kas semakin sempit. Inilah pola yang sering disebut gali lubang tutup lubang.
SEOJK 19/2023 juga mengatur bahwa penyelenggara harus memastikan Penerima Dana tidak menerima pendanaan melalui lebih dari tiga penyelenggara, termasuk penyelenggara yang bersangkutan. Namun batas jumlah penyelenggara bukan berarti aman memiliki tiga pinjaman sekaligus; kemampuan bayar tetap menjadi faktor utama.
Tanda Anda mulai masuk spiral utang
- Pinjaman baru digunakan terutama untuk membayar cicilan lama.
- Anda tidak lagi tahu total pokok dan biaya seluruh pinjaman.
- Jatuh tempo diatur berdasarkan kapan aplikasi lain bisa mencairkan dana.
- Biaya hidup mulai dibayar dengan utang karena pendapatan habis untuk cicilan.
- Anda hanya membayar kewajiban yang paling mendesak dan menunda yang lain.
- Nominal pinjaman baru terus membesar meski kebutuhan awal tidak bertambah.
Contoh bagaimana spiral terbentuk
Bulan pertama, seseorang meminjam Rp3 juta untuk kebutuhan darurat. Saat jatuh tempo, ia hanya memiliki Rp2 juta. Kekurangan Rp1 juta ditutup dengan pinjaman baru Rp1,5 juta karena ada biaya tambahan.
Bulan berikutnya, ia harus membayar kewajiban lama dan pinjaman baru. Karena pendapatan tidak meningkat, ia mengambil pinjaman ketiga. Dalam beberapa siklus, kebutuhan awal Rp3 juta berubah menjadi beberapa kewajiban dengan biaya dan tanggal jatuh tempo berbeda.
Masalah utamanya bukan hanya bunga. Ada mismatch arus kas: jumlah yang harus dibayar lebih besar daripada uang yang tersedia.
Langkah pertama: berhenti menambah utang baru
Selama pinjaman baru terus digunakan untuk menutup pinjaman lama, Anda sulit mengetahui ukuran masalah sebenarnya. Langkah pertama adalah menghentikan penambahan kewajiban, kecuali terdapat restrukturisasi atau solusi resmi yang memang menurunkan beban secara terukur.
Jangan menganggap konsolidasi sebagai solusi otomatis. Jika pinjaman pengganti memiliki biaya lebih tinggi atau hanya memperpanjang masalah tanpa mengubah arus kas, siklus tetap berlanjut.
Buat peta utang satu halaman
| Kewajiban | Sisa pokok | Jumlah jatuh tempo | Tanggal | Status |
|---|---|---|---|---|
| Pinjaman A | Rp2.000.000 | Rp2.300.000 | 5 Oktober | Aktif |
| Pinjaman B | Rp1.200.000 | Rp1.350.000 | 12 Oktober | Aktif |
| BNPL | Rp800.000 | Rp400.000 | 20 Oktober | 2 cicilan |
Angka di atas hanya contoh. Tujuannya adalah mengubah situasi yang terasa kacau menjadi daftar yang dapat dihitung.
Hitung uang yang benar-benar tersedia
Setelah daftar utang selesai, hitung pendapatan bersih dan kebutuhan pokok. Jangan menggunakan uang sewa, makan, obat, atau kebutuhan dasar sebagai “dana bebas” hanya agar semua cicilan terlihat bisa dibayar.
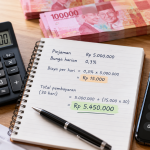
Misalnya penghasilan Rp6 juta, kebutuhan pokok Rp4 juta, dan total pembayaran utang bulan ini Rp3 juta. Ada defisit Rp1 juta. Mengetahui defisit ini lebih berguna daripada mengambil pinjaman baru tanpa menghitung.
Hubungi penyelenggara melalui kanal resmi
Jika pembayaran mulai bermasalah, jangan menunggu sampai semua kewajiban terlambat. Hubungi penyelenggara melalui customer service resmi dan jelaskan kondisi secara faktual. Tanyakan pilihan penyelesaian yang memang tersedia berdasarkan kebijakan dan perjanjian.
Jangan mempercayai pihak ketiga yang menjanjikan dapat menghapus utang, “memutihkan” data, atau menjamin bebas dari kewajiban dengan pembayaran di muka.
Prioritaskan keputusan berdasarkan konsekuensi, bukan tekanan
Ketika beberapa jatuh tempo datang bersamaan, orang cenderung membayar pihak yang paling sering menelepon. Pendekatan ini belum tentu menghasilkan hasil terbaik.
Catat tanggal, biaya keterlambatan, status kewajiban, dan komunikasi resmi. Jika perlu, cari bantuan perencanaan keuangan yang kredibel. Tujuannya adalah menyusun urutan pembayaran berdasarkan kondisi finansial dan konsekuensi yang nyata, bukan rasa panik.
Bagaimana mencegah siklus terulang?
Setelah situasi mulai terkendali, cari penyebab awal. Apakah utang muncul karena biaya hidup selalu lebih tinggi dari pendapatan, tidak ada dana darurat, penghasilan tidak stabil, atau pengeluaran impulsif? Solusi jangka panjang berbeda untuk setiap penyebab.
Jika defisit terjadi setiap bulan, pemotongan pengeluaran atau peningkatan pendapatan perlu dilakukan sebelum mengambil pembiayaan baru. Jika masalahnya pengeluaran darurat, membangun dana cadangan secara bertahap dapat mengurangi ketergantungan pada utang.
Jangan gunakan jumlah aplikasi sebagai ukuran aman
Memiliki satu pinjaman dapat berisiko jika cicilannya terlalu besar. Sebaliknya, beberapa kewajiban kecil tetap dapat membebani jika digabung. Ukuran yang lebih relevan adalah total pembayaran dibanding penghasilan dan kebutuhan pokok.
Tujuan akhirnya bukan sekadar “lunas dari aplikasi A”, melainkan membuat arus kas kembali positif sehingga kebutuhan hidup dapat dibayar tanpa pinjaman baru. Jika setiap pembayaran masih membutuhkan utang berikutnya, siklusnya belum berhenti.
Sumber dan Referensi
- OJK — SEOJK 19/SEOJK.06/2023 tentang Penyelenggaraan LPBBTI
- OJK — Penguatan Manajemen Risiko dan Mitigasi Gagal Bayar Pindar
Data dan ketentuan diperiksa pada 30 September 2026.