Melihat angka seperti 0,3% per hari mungkin terasa kecil. Namun calon peminjam sebaiknya tidak menilai biaya pinjaman hanya berdasarkan persentase hariannya.
Yang lebih penting adalah mengetahui berapa rupiah biaya yang timbul dan berapa total uang yang akhirnya harus dibayar.
Simulasi sederhana
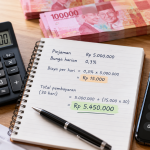
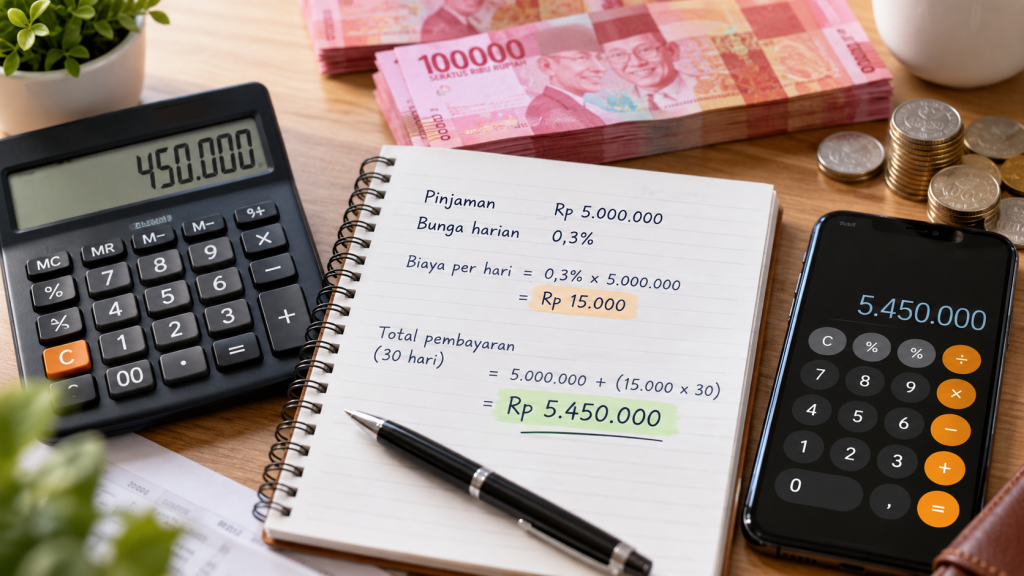
Sebagai ilustrasi, anggap seseorang memperoleh pendanaan Rp5 juta dengan manfaat ekonomi 0,3% per hari selama 30 hari.
Rp5.000.000 × 0,3% = Rp15.000 per hari
Jika ilustrasi tersebut diterapkan selama 30 hari:
Rp15.000 × 30 = Rp450.000
Maka pokok Rp5 juta ditambah ilustrasi manfaat ekonomi Rp450.000 menjadi Rp5.450.000.
Perhitungan ini hanya simulasi matematis sederhana, bukan penawaran produk. Struktur biaya aktual dapat berbeda berdasarkan perjanjian dan komponen biaya yang berlaku.
Jangan berhenti pada angka bunga
Sebelum menyetujui pinjaman, cari tahu setidaknya tiga angka: dana bersih yang diterima, total biaya, dan total pembayaran sampai lunas.
Tenor lebih panjang belum tentu lebih murah
Cicilan yang lebih kecil sering terlihat lebih ringan. Namun tenor yang lebih panjang tidak otomatis membuat pinjaman lebih murah. Bandingkan total pembayaran sampai lunas, bukan hanya cicilan per periode.
Tes sederhana sebelum mengambil pinjaman
- Dana yang dibutuhkan
- Dana bersih yang diterima
- Total pembayaran
- Tanggal pembayaran
- Pendapatan bersih bulanan
- Kewajiban lain
Jika angka total pembayaran saja belum diketahui, jangan terburu-buru menyetujui pinjaman.
Sumber
Data diperiksa pada 29 September 2026.