Pindah kos jarang hanya membutuhkan satu pembayaran. Dalam minggu yang sama kamu bisa diminta membayar deposit, sewa bulan pertama, biaya pindahan, transportasi, perlengkapan dasar, dan kadang masih harus menyelesaikan tagihan kos lama. Karena itu, meminjam hanya dengan melihat nominal deposit sering membuat kebutuhan sebenarnya membengkak setelah dana cair.
Cara yang lebih aman adalah menghitung seluruh biaya transisi sebagai satu paket, lalu membedakan mana yang kembali sebagai deposit dan mana yang benar-benar habis.
Pisahkan uang yang refundable dan uang yang tidak kembali
Deposit biasanya berfungsi sebagai jaminan dan bisa dikembalikan sesuai syarat pemilik kos, tetapi tidak boleh dianggap sebagai tabungan yang pasti kembali penuh. Potongan karena kerusakan, tunggakan, atau syarat pemberitahuan keluar dapat mengurangi jumlah yang diterima.
Sewa bulan pertama, jasa angkut, bensin, pembelian kunci, kasur, atau perlengkapan dasar adalah biaya yang tidak kembali. Dua jenis biaya ini harus dihitung terpisah karena karakter risikonya berbeda.
Gunakan tabel biaya pindah, bukan perkiraan mental
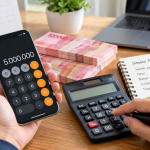
Contoh: deposit Rp2 juta, sewa bulan pertama Rp1,8 juta, pindahan Rp500 ribu, transportasi dan kebutuhan awal Rp700 ribu. Total kas yang dibutuhkan Rp5 juta, walaupun iklan kos hanya menampilkan angka sewa Rp1,8 juta.
Jika tabungan tersedia Rp3 juta, gap sebenarnya Rp2 juta. Jangan otomatis meminjam Rp5 juta karena sebagian kebutuhan sudah memiliki sumber.
Tambahkan satu pos kecil untuk pengeluaran tak terduga, tetapi hindari menjadikan buffer sebagai alasan mengambil limit maksimum.
Periksa apakah dua biaya sewa akan bertumpuk
Kesalahan yang sering terjadi adalah pindah sebelum periode kos lama berakhir sehingga satu bulan harus membayar dua tempat. Jika memungkinkan, koordinasikan tanggal keluar dan masuk agar overlap pendek.
Tanyakan juga apakah pemilik kos baru menerima deposit bertahap atau pembayaran dua termin. Negosiasi langsung dapat mengurangi kebutuhan pinjaman tanpa menambah biaya bunga atau fee.
Uji cicilan setelah pindah, bukan sebelum pindah
Pindah tempat tinggal sering mengubah biaya bulanan. Kos baru mungkin lebih mahal tetapi lebih dekat kantor sehingga transportasi turun, atau sebaliknya. Hitung anggaran baru setelah pindah agar cicilan tidak dinilai dari struktur biaya lama.
Misalnya kos lama Rp1,3 juta dengan transportasi Rp1,2 juta, sementara kos baru Rp1,8 juta tetapi transportasi turun menjadi Rp500 ribu. Biaya hunian naik Rp500 ribu, tetapi total bulanan justru turun Rp200 ribu. Analisis seperti ini lebih berguna daripada sekadar membandingkan harga kamar.
Kapan pinjaman untuk deposit masih masuk akal?
Alasannya lebih kuat jika perpindahan mengurangi biaya bulanan, mendekatkan ke pekerjaan, keluar dari tempat tinggal yang tidak aman, atau terjadi karena kebutuhan kerja yang jelas. Namun sumber pembayaran cicilan tetap harus terlihat.
Alasannya lebih lemah jika pindah hanya karena ingin fasilitas lebih bagus sementara anggaran saat ini sudah ketat. Utang tidak seharusnya membuat biaya hidup baru menjadi lebih mahal secara permanen.
Jangan mengandalkan deposit lama sebelum benar-benar cair
Banyak penyewa berharap deposit kos lama langsung dikembalikan pada hari keluar. Padahal pemilik mungkin melakukan pemeriksaan, memotong tagihan, atau membutuhkan waktu. Jika cicilan baru bergantung pada deposit lama yang belum diterima, buat skenario keterlambatan.
Minta bukti kondisi kamar saat masuk dan keluar, simpan percakapan soal deposit, dan pahami syarat pengembalian. Dokumentasi ini bukan hanya soal sengketa; ini membantu memprediksi kapan uang benar-benar tersedia.
Kesimpulan
Pinjol untuk deposit kos sebaiknya dihitung dari total biaya transisi, bukan angka deposit saja. Pisahkan biaya yang mungkin kembali, kurangi tabungan yang tersedia, negosiasikan termin, dan pastikan cicilan tetap aman setelah struktur biaya bulanan berubah.
Sumber utama
OJK — SEOJK 19/SEOJK.06/2025 tentang Penyelenggaraan LPBBTI
OJK — Penguatan Pengaturan LPBBTI dan BNPL