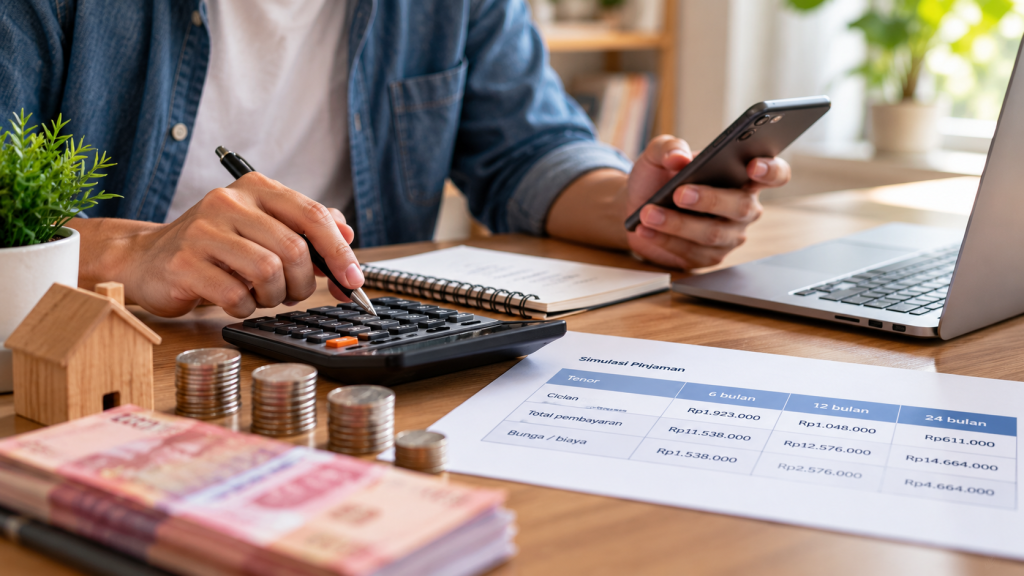
Tenor yang lebih panjang biasanya membuat pembayaran per periode terlihat lebih ringan, tetapi tidak otomatis membuat pinjaman lebih murah. Untuk membandingkan tenor, lihat minimal empat hal: dana bersih yang diterima, pembayaran per periode, total biaya, dan total pembayaran sampai lunas.
Ini penting pada pinjaman daring karena batas maksimum manfaat ekonomi dibedakan menurut jenis pendanaan dan tenor. OJK mencantumkan batas maksimum per hari untuk pendanaan konsumtif sebesar 0,3% untuk tenor sampai 6 bulan dan 0,2% untuk tenor lebih dari 6 bulan. Angka tersebut adalah batas maksimum, bukan tarif yang harus digunakan setiap penyelenggara.
Mengapa cicilan kecil bisa menipu persepsi?
Otak kita cenderung membandingkan angka yang paling dekat dengan pengeluaran bulanan. Cicilan Rp700 ribu terasa lebih ringan daripada Rp1,2 juta. Padahal cicilan Rp700 ribu yang berjalan jauh lebih lama dapat menghasilkan total pembayaran lebih besar.
Karena itu, jangan bertanya hanya “berapa cicilannya?”, tetapi juga “berapa total yang saya bayar sampai selesai?”.
Simulasi sederhana: nominal sama, tenor berbeda
Anggap dana pokok Rp6 juta. Untuk memudahkan pemahaman, kita gunakan ilustrasi biaya tetap yang berbeda antar-skenario. Ini bukan penawaran produk dan bukan representasi tarif penyelenggara tertentu.
| Skenario | Tenor | Perkiraan pembayaran per bulan | Total pembayaran |
|---|---|---|---|
| A | 6 bulan | Rp1.150.000 | Rp6.900.000 |
| B | 12 bulan | Rp650.000 | Rp7.800.000 |
| C | 18 bulan | Rp475.000 | Rp8.550.000 |
Skenario C memiliki cicilan paling rendah, tetapi total pembayaran paling tinggi. Skenario A lebih murah secara total, tetapi membutuhkan ruang kas bulanan yang lebih besar.
Jadi tenor pendek selalu lebih baik?
Tidak selalu. Tenor terlalu pendek dapat membuat cicilan terlalu besar dan meningkatkan risiko keterlambatan. Jika membayar Rp1,15 juta per bulan membuat kebutuhan pokok terganggu, memilih tenor pendek hanya karena total biaya lebih rendah bisa menjadi keputusan yang tidak realistis.
Tujuannya adalah mencari keseimbangan antara total biaya yang masuk akal dan cicilan yang benar-benar mampu dibayar.
Gunakan stress test sebelum memilih tenor
Setelah menemukan cicilan yang tampak mampu dibayar, uji dengan skenario buruk. Misalnya pendapatan turun 20%, ada biaya kesehatan Rp1 juta, atau pemasukan terlambat satu minggu. Apakah cicilan masih dapat dibayar tanpa meminjam lagi?
Stress test sangat relevan untuk pekerja komisi, freelancer, pedagang, dan pemilik usaha yang pendapatannya berfluktuasi.
Periksa dana bersih yang benar-benar diterima
Dua pinjaman dengan pokok kontrak sama belum tentu menghasilkan dana bersih yang sama jika struktur biayanya berbeda. Karena itu, catat:
- jumlah yang tercantum sebagai pokok;
- jumlah yang masuk ke rekening;
- seluruh biaya yang dikenakan;
- jadwal pembayaran; dan
- total pembayaran sampai selesai.
Jika Anda membutuhkan Rp5 juta untuk membayar biaya tertentu tetapi dana bersih yang masuk lebih rendah, kekurangannya dapat memicu kebutuhan pinjaman tambahan.
Kapan tenor panjang masuk akal?
Tenor lebih panjang dapat masuk akal ketika kebutuhan memang harus dibiayai, cicilan tenor pendek terlalu menekan arus kas, dan total biaya tenor panjang masih dapat diterima setelah dibandingkan. Untuk kebutuhan produktif, tenor juga sebaiknya selaras dengan siklus arus kas usaha.
Contoh: pedagang menggunakan dana untuk stok yang baru berputar dalam dua bulan. Jadwal pembayaran yang terlalu cepat dapat menciptakan mismatch antara jatuh tempo dan penerimaan kas.
Kapan sebaiknya menunda pinjaman?
Jika semua pilihan tenor tetap membuat arus kas negatif, masalahnya bukan pilihan tenor. Nominal pinjaman atau kebutuhan tersebut mungkin terlalu besar dibanding kemampuan keuangan saat ini.
Menambah tenor hanya untuk membuat angka cicilan terlihat kecil juga dapat menyembunyikan masalah kemampuan bayar. Dalam kondisi tersebut, evaluasi kembali kebutuhan dan alternatif pendanaannya.
Empat angka yang wajib dibandingkan
Sebelum memilih tenor, tulis empat angka berdampingan: dana bersih diterima, cicilan per periode, total biaya, dan total pembayaran. Tambahkan tanggal jatuh tempo dan konsekuensi keterlambatan.
Dengan cara ini, keputusan tidak didorong oleh satu angka promosi. Anda dapat melihat trade-off sebenarnya: tenor pendek biasanya menekan kas lebih besar sekarang, sedangkan tenor panjang dapat memperpanjang komitmen dan meningkatkan total biaya.
Sumber dan Referensi
Data dan ketentuan diperiksa pada 30 September 2026.