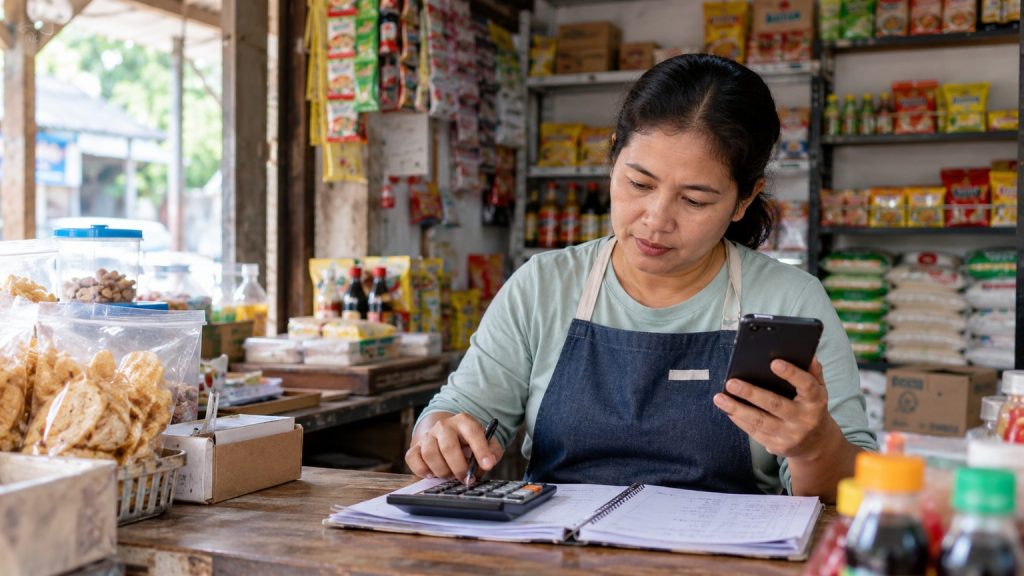
Pinjaman daring dapat menjadi salah satu sumber modal kerja bagi usaha kecil, misalnya untuk menambah stok, membeli bahan baku, atau menutup kebutuhan kas jangka pendek. Tetapi akses yang cepat tidak mengubah prinsip dasarnya: utang usaha hanya sehat bila arus kas usaha mampu membayarnya.
Sebelum mengajukan, bedakan kebutuhan yang benar-benar produktif dengan kebutuhan konsumtif. Dana yang dipakai untuk aktivitas usaha seharusnya memiliki jalur yang masuk akal untuk menghasilkan pemasukan atau menjaga operasi.
Jadi, Poinnya…
- Gunakan utang untuk kebutuhan usaha yang jelas dan terukur.
- Hitung cicilan dari arus kas konservatif, bukan omzet tertinggi.
- Pisahkan keuangan usaha dan pribadi.
- Bandingkan total biaya dengan manfaat ekonomi yang diharapkan dari modal tambahan.
Kapan Pinjol Bisa Dipertimbangkan untuk Modal Usaha?
Pinjaman lebih masuk akal ketika ada kebutuhan modal kerja berjangka pendek dengan perputaran yang jelas. Contohnya menambah stok produk yang sudah memiliki pola penjualan stabil atau membeli bahan baku untuk pesanan yang sudah terkonfirmasi.
Sebaliknya, berhati-hatilah jika pinjaman dipakai untuk menutup kerugian rutin, membayar cicilan lama, atau membiayai ekspansi yang belum memiliki dasar permintaan.
Cara Menghitung Ruang Cicilan
Mulai dari rata-rata arus kas masuk beberapa bulan terakhir. Kurangi biaya bahan, sewa, gaji, logistik, pajak, dan kebutuhan operasional lain. Setelah itu sisakan buffer untuk penjualan yang turun. Hanya sisa kas konservatif yang layak dipakai sebagai dasar cicilan.
Contoh: rata-rata penerimaan usaha Rp15 juta per bulan. Biaya operasional Rp11 juta dan buffer aman Rp1,5 juta. Ruang kas sekitar Rp2,5 juta. Cicilan baru sebesar Rp2,3 juta mungkin secara matematis muat, tetapi margin keamanannya terlalu tipis. Menurunkan nominal atau mencari tenor yang lebih sesuai dapat lebih sehat.
Bandingkan Biaya dengan Manfaat Modal
Jika biaya pinjaman Rp800 ribu tetapi tambahan modal diperkirakan hanya menghasilkan margin Rp500 ribu, transaksi tersebut sudah negatif bahkan sebelum memperhitungkan risiko penjualan. Pinjaman produktif seharusnya membantu usaha, bukan hanya menunda masalah kas.
Risiko yang Sering Diabaikan UMKM
- Omzet musiman turun ketika cicilan tetap berjalan.
- Uang usaha bercampur dengan kebutuhan rumah tangga.
- Stok lambat terjual sehingga uang tertahan.
- Mengambil pinjaman baru untuk menutup cicilan sebelumnya.
Checklist Sebelum Mengajukan
- Tujuan penggunaan dana sudah ditulis dengan nominal jelas.
- Ada proyeksi kas sederhana minimal sampai pinjaman lunas.
- Skenario penjualan turun tetap mampu membayar cicilan.
- Penyelenggara ada dalam direktori berizin OJK.
- Seluruh biaya dan tenor sudah dibandingkan.
FAQ
Apakah pinjol cocok untuk membangun usaha dari nol?
Risikonya lebih tinggi karena arus kas belum terbukti. Untuk usaha baru, pertimbangkan sumber modal yang lebih sabar atau nominal yang jauh lebih kecil.
Apakah omzet bisa dianggap sama dengan kemampuan bayar?
Tidak. Omzet belum dikurangi biaya operasional. Kemampuan bayar sebaiknya dilihat dari kas bersih setelah pengeluaran wajib dan buffer.
Bedakan Modal Kerja dan Menutup Lubang Kas
Modal kerja seharusnya mendukung aktivitas yang menghasilkan perputaran uang, misalnya membeli stok yang sudah terbukti laku. Jika dana baru hanya dipakai membayar sewa, gaji, atau cicilan karena penjualan terus tidak menutup biaya, masalahnya bisa berada pada struktur usaha, bukan kurangnya modal.
Dalam situasi tersebut, menambah utang tanpa memperbaiki margin atau biaya operasional dapat memperpanjang masalah dan meningkatkan risiko gagal bayar.
Buat Batas Berhenti
Sebelum meminjam, tentukan kondisi yang membuat kamu tidak menambah utang lagi, misalnya dua bulan penjualan di bawah target atau rasio cicilan melewati batas internal. Aturan sederhana ini membantu mencegah keputusan emosional ketika usaha sedang tertekan.
Kesimpulan
Pinjol untuk modal usaha baru layak jika tujuan penggunaan jelas, biaya dapat ditutup oleh manfaat usaha, dan cicilan tidak mengganggu operasi. Gunakan proyeksi konservatif dan jangan menjadikan utang sebagai pengganti perbaikan model bisnis.
Sumber
OJK — SEOJK 19/SEOJK.06/2025 tentang Penyelenggaraan LPBBTI
OJK — Direktori LPBBTI Juni 2026
OJK — POJK 8 Tahun 2026 tentang Pelaporan Data Transaksi Pendanaan LPBBTI