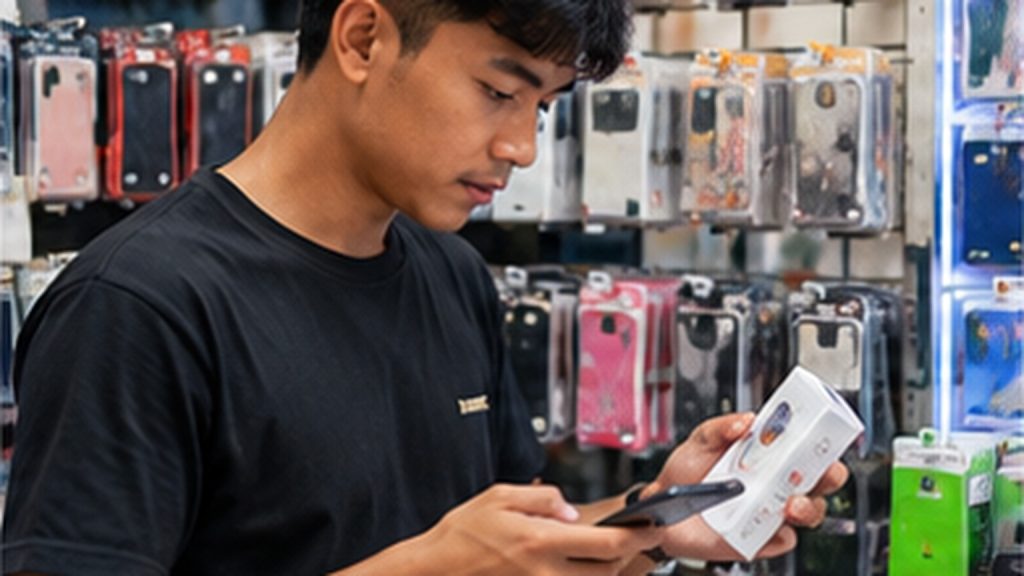
Konter pulsa terlihat memiliki transaksi harian yang cepat, tetapi keuntungan dari setiap transaksi bisa tipis. Modal untuk saldo pulsa, paket data, dan pembayaran tagihan berbeda dari stok aksesori yang mungkin mengendap. Pinjol untuk usaha konter baru masuk akal bila tambahan modal menghasilkan margin bersih yang cukup dan dana kembali menjadi kas sebelum cicilan jatuh tempo.
Pisahkan saldo transaksi dan stok barang
Saldo digital atau float digunakan untuk melayani transaksi pelanggan; aksesori seperti casing, kabel, dan charger membutuhkan modal stok fisik. Hitung keduanya terpisah karena kecepatan perputaran berbeda. Catat saldo awal, top-up, transaksi, komisi, retur, dan saldo akhir setiap hari.
Panduan pinjol untuk modal usaha menekankan bahwa utang sebaiknya mengikuti siklus kas, bukan sekadar harapan omzet. Konter yang ramai tetapi margin rendah tetap bisa kesulitan jika cicilan dibayar dari saldo transaksi yang seharusnya diputar lagi.
Simulasi margin, bukan omzet
Ilustrasi: 80 transaksi per hari dengan margin bersih rata-rata Rp1.500 per transaksi menghasilkan Rp120.000 per hari atau Rp3,6 juta selama 30 hari. Angka itu belum dikurangi sewa, listrik, biaya jaringan, gaji, kerusakan, dan waktu tutup. Jika biaya tetap Rp2,2 juta, kas sebelum buffer sekitar Rp1,4 juta.
Cicilan baru Rp1,2 juta akan menyisakan hanya Rp200 ribu sebelum buffer. Itu terlalu sempit bila transaksi turun. Angka dalam contoh murni simulasi, bukan proyeksi pasar. Gunakan data transaksi sendiri selama beberapa bulan, termasuk hari sepi.
Perhatikan risiko saldo tertahan dan stok lambat
Transaksi yang gagal, reversal tertunda, kesalahan nomor pelanggan, dan perubahan komisi dapat mengganggu kas. Untuk aksesori, stok yang tidak cocok dengan model ponsel terbaru dapat lama terjual. Jangan menggunakan seluruh dana pinjaman untuk barang yang belum terbukti dicari pelanggan.
Belajar dari pengelolaan stok warung dengan pinjaman: utamakan produk yang cepat berputar. Negosiasi konsinyasi atau pembelian stok bertahap sering lebih ringan daripada utang yang cicilannya tetap berjalan saat barang belum laku.
Bandingkan biaya pendanaan dengan margin tambahan
Hitung berapa tambahan transaksi yang realistis terjadi karena saldo lebih besar. Jika margin tambahan selama tenor diperkirakan Rp450 ribu tetapi total biaya pendanaan Rp650 ribu, keputusan sudah tidak ekonomis sebelum mempertimbangkan risiko. Rincian bunga dan biaya platform pinjol membantu membandingkan dana bersih yang diterima dengan kewajiban total.
Pertimbangkan fasilitas pemasok, perputaran keuntungan ditahan, atau tambahan saldo secara bertahap. Jangan mencampur kas konter dengan kebutuhan rumah tangga, dan tentukan batas kapan ekspansi dihentikan jika transaksi tidak naik.
Catat transaksi harian agar angka tidak menipu
Buat catatan ringkas per kategori: pulsa, paket data, token listrik, pembayaran tagihan, dan aksesori. Untuk tiap kategori, simpan jumlah transaksi, komisi bersih, refund, dan kesalahan input. Total uang masuk dari pelanggan bukan seluruhnya pendapatan konter karena sebagian besar harus disetorkan atau digunakan kembali untuk membeli saldo.
Jika data tiga bulan menunjukkan transaksi melonjak hanya pada tanggal gajian, jangan mengasumsikan volume itu terjadi setiap hari. Perencanaan cicilan perlu memakai hari sepi, biaya tetap, dan dana pengganti perangkat rusak.
Skenario bila modal baru tidak menambah pelanggan
Tambahan float dapat mengurangi transaksi yang gagal karena saldo habis, tetapi tidak otomatis menciptakan pelanggan baru. Periksa berapa transaksi yang benar-benar hilang akibat kekurangan saldo dalam satu bulan. Nilai peluang yang hilang itulah dasar perhitungan, bukan seluruh omzet.
Jika hampir tidak ada transaksi yang hilang, pinjaman untuk memperbesar saldo mungkin tidak memberikan manfaat tambahan. Gunakan laba ditahan untuk memperkuat cadangan kas, atau perbaiki jam operasional dan kualitas layanan sebelum menambah kewajiban tetap.
Contoh keputusan
Pemilik konter membutuhkan Rp4 juta tambahan float untuk menghindari kehabisan saldo di jam ramai. Dari data nyata, tambahan float diperkirakan menghasilkan laba bersih Rp600 ribu per bulan. Jika biaya pinjaman dan risiko kas membuat manfaat bersih negatif, pilihan lebih sehat adalah menaikkan float bertahap dari laba ditahan.
Pertanyaan yang sering muncul
Apakah konter pulsa cocok untuk pinjaman tenor pendek?
Hanya bila kas berputar cukup cepat dan margin setelah biaya benar-benar menutup cicilan.
Apa metrik terpenting sebelum meminjam?
Jumlah transaksi, margin bersih per transaksi, saldo float minimum, biaya tetap, dan buffer kas.
Kesimpulan
Konter pulsa terlihat memiliki transaksi harian yang cepat, tetapi keuntungan dari setiap transaksi bisa tipis.
Informasi ini bersifat edukasi dan bukan jaminan persetujuan pinjaman atau nasihat hukum individual. Periksa ketentuan kontrak dan kanal resmi penyelenggara pada tanggal transaksi.
Sumber resmi
- SEOJK 19/SEOJK.06/2025 — Penyelenggaraan LPBBTI
- OJK — POJK 40 Tahun 2024 dan penguatan LPBBTI
- POJK 22 Tahun 2023 — Pelindungan Konsumen dan Masyarakat