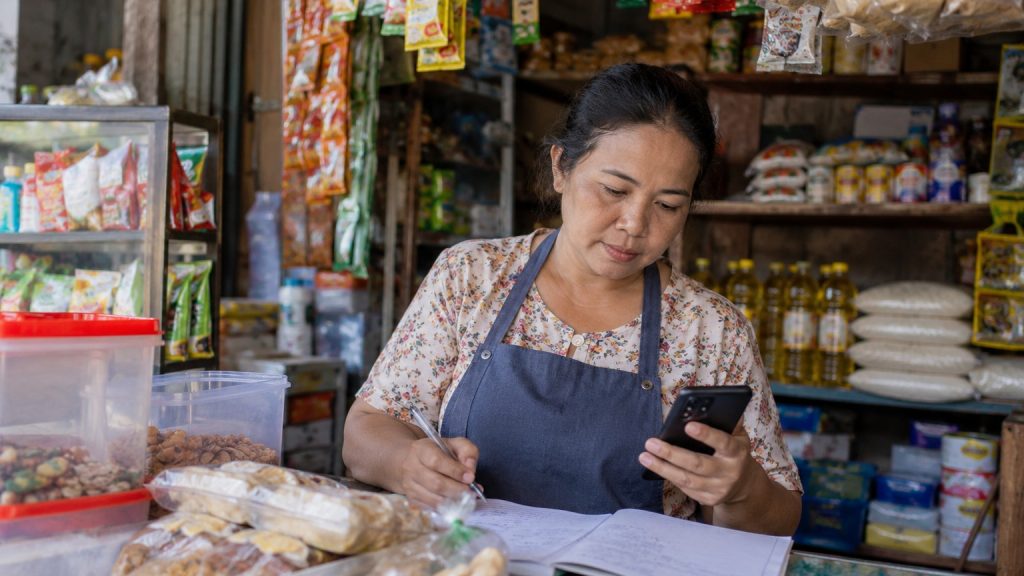
Bayangkan warung kelontong kecil yang ramai setiap sore. Minyak goreng dan mi instan cepat habis, tetapi pemilik sering kehabisan uang untuk restock sebelum pembayaran pelanggan grosir masuk. Di situ, kebutuhan modal memang nyata. Pertanyaannya bukan “bisa pinjam atau tidak”, melainkan apakah pinjaman benar-benar mempercepat perputaran uang.
Pinjol bisa membantu kebutuhan modal kerja jangka pendek, tetapi juga bisa menutupi masalah usaha yang lebih mendasar. Jika warung terus kekurangan kas karena margin terlalu tipis, stok lambat laku, atau uang usaha bercampur dengan uang rumah tangga, utang baru hanya membuat masalah terlihat tertunda.
Mulai dari barang yang benar-benar menghasilkan uang
Modal tambahan paling masuk akal ketika digunakan untuk stok yang sudah terbukti cepat berputar. Misalnya warung kehilangan penjualan karena beras kemasan, telur, gas, atau kebutuhan harian lain sering habis. Dalam kondisi itu, pemilik memiliki dasar untuk memperkirakan seberapa cepat uang pinjaman kembali menjadi kas.
Sebaliknya, membeli stok hanya karena ada diskon distributor belum tentu produktif. Barang yang mengendap di rak tetap mengunci kas, sementara cicilan berjalan sesuai kalender.
Cara sederhana mengeceknya: catat berapa hari rata-rata stok dibeli, terjual, lalu berubah kembali menjadi uang. Jika siklus stok 10–14 hari tetapi cicilan jatuh tempo bulanan, masih ada ruang. Jika stok baru habis dua bulan sementara pembayaran dimulai minggu depan, struktur pembiayaannya kurang cocok.
Simulasi warung: omzet besar belum tentu ruang cicilannya besar
Warung memiliki omzet Rp18 juta per bulan. Setelah belanja stok, listrik, sewa, transportasi, dan biaya kecil lain, kas bersih yang tersisa sekitar Rp3,2 juta. Pemilik ingin meminjam Rp5 juta untuk menambah stok barang cepat laku.
Jika cicilan menjadi Rp2,5 juta per bulan, hampir 80% kas bersih habis untuk satu kewajiban. Warung mungkin masih terlihat “mampu” pada bulan normal, tetapi sedikit penurunan penjualan dapat langsung membuat cicilan terganggu.
Bandingkan juga biaya pinjaman dengan margin tambahan. Jika modal Rp5 juta hanya diperkirakan menambah laba kotor Rp600 ribu, sedangkan total biaya pembiayaan mendekati Rp700 ribu, pinjaman tersebut tidak menciptakan nilai ekonomi—meskipun stok habis terjual.
Pisahkan tiga jenis kebutuhan modal
Restock cepat
Ini biasanya kebutuhan yang paling mudah dihitung karena barang, margin, dan kecepatan penjualannya sudah dikenal. Selama cicilan tidak memakan kas berlebihan, pinjaman jangka pendek bisa dipertimbangkan.
Renovasi atau pembelian peralatan
Rak baru, freezer, atau etalase mungkin berguna bertahun-tahun, tetapi manfaatnya tidak langsung menjadi kas. Pendanaan berbiaya tinggi dengan tenor pendek kurang cocok untuk aset yang balik modalnya lama.
Menutup kekurangan kas rutin
Ini sinyal paling berbahaya. Jika pinjaman dipakai untuk menutup sewa, belanja rumah tangga, atau cicilan lama setiap bulan, masalahnya kemungkinan ada di struktur usaha dan anggaran, bukan kurangnya modal.
Alternatif yang sering lebih murah daripada pinjol
Sebelum meminjam, tanyakan apakah pemasok memberi tempo, apakah pembelian stok bisa dibagi dua, atau apakah pelanggan grosir bersedia memberi uang muka. Negosiasi dua minggu tambahan dari pemasok kadang lebih bernilai daripada pinjaman cepat dengan biaya tertentu.
Pemilik juga bisa mengurangi SKU yang lambat, menjual stok mati dengan margin lebih tipis, atau memindahkan modal ke barang yang lebih cepat berputar. Perbaikan operasional seperti ini tidak terasa secepat pinjaman, tetapi sering lebih sehat untuk jangka panjang.
Empat pertanyaan sebelum klik ajukan
- Barang apa yang dibeli dan berapa margin realistisnya?
- Berapa hari sampai modal kembali menjadi kas?
- Apakah cicilan masih aman jika penjualan turun 20%?
- Apakah ada opsi pemasok atau pembelian bertahap yang lebih murah?
Jika salah satu jawaban masih kabur, tunda pengajuan sampai angkanya jelas. Pinjaman usaha yang baik seharusnya bisa dijelaskan dengan arus kas, bukan hanya harapan penjualan.
Keputusan untuk Pemilik Warung
Pinjol untuk warung dapat masuk akal jika dana dipakai untuk kebutuhan produktif dengan siklus kas yang jelas. Hitung dari kas bersih, cocokkan tenor dengan perputaran stok, dan bandingkan dengan alternatif non-pinjaman sebelum mengambil keputusan.
Sumber utama
OJK — SEOJK 19/SEOJK.06/2025 tentang Penyelenggaraan LPBBTI
OJK — POJK 8 Tahun 2026 tentang Pelaporan Data Transaksi Pendanaan LPBBTI
OJK — Penguatan Pengaturan LPBBTI dan BNPL
L