Jawaban singkat: SBN ritel dapat menawarkan kupon atau imbalan tetap, maupun yang mengambang dengan batas minimum (floating with floor). Perbedaan ini memengaruhi jumlah pembayaran berkala ketika suku bunga acuan berubah. Tetapi membandingkan SBN tidak boleh berhenti pada kupon: perhatikan apakah seri bisa diperdagangkan, tenor, pajak kupon, fasilitas pencairan awal, dan tanggal dana akan dipakai.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Apa itu kupon tetap?
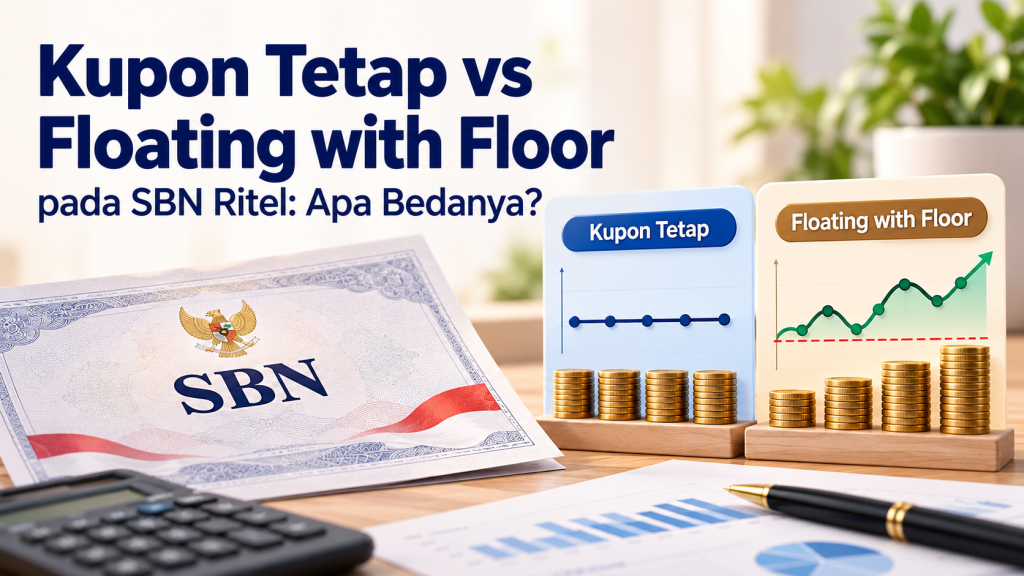
Pada instrumen berkupon tetap, tingkat kupon yang ditetapkan saat penerbitan tidak berubah sampai jatuh tempo sesuai ketentuan seri. Contoh produk SBN ritel yang umumnya memakai karakteristik ini adalah ORI dan Sukuk Ritel, dengan detail mengikuti memorandum informasi masing-masing penerbitan. Nilai pembayaran periodik menjadi lebih mudah diproyeksikan. Namun harga pasar instrumen yang bisa diperdagangkan dapat naik atau turun seiring tingkat bunga dan permintaan. Kupon tetap bukan berarti nilai jual kembali selalu tetap.
Apa itu floating with floor?
Kupon mengambang biasanya mengikuti acuan yang ditentukan ditambah spread tetap dan ditinjau pada jadwal reset. Floor adalah batas minimum yang dicantumkan dalam syarat penerbitan: ketika acuan turun, kupon tidak turun di bawah floor tersebut sesuai dokumen seri. Contoh SBR atau Sukuk Tabungan memiliki karakteristik floating with floor dan umumnya tidak dapat diperdagangkan di pasar sekunder, dengan fitur pencairan awal tertentu jika memenuhi syarat. Periksa semua tanggal, acuan, dan peraturan seri terbaru; jangan memakai data seri lama sebagai tarif hari ini.
Simulasi kupon dengan nominal sama
Contoh bukan penawaran: nominal Rp10 juta. Seri A kupon tetap 6% per tahun memberi Rp600.000 bruto setahun atau Rp50.000 bruto per bulan bila jadwal pembayaran bulanan dan pendekatan sederhana. Seri B floating with floor memiliki floor 6% dan formula acuan + spread. Saat acuan naik sehingga tingkat efektif B menjadi 6,5%, perhitungan tahunan sederhananya Rp650.000 bruto. Jika acuan turun dan formula menjadi 5,5%, batas minimum 6% membuat kupon tidak turun di bawah 6% menurut contoh. Hasil neto bergantung pada pajak dan pembulatan pembayaran resmi.
Mengapa saat bunga naik kupon tetap bukan selalu kalah?
Investor yang sudah memegang seri tetap berkupon tinggi mungkin puas dengan arus kas stabil. Seri floating dapat menyesuaikan ke atas hanya pada jadwal reset, bukan setiap hari. Periode sebelum reset dan kondisi floor memengaruhi pembayaran. Jika instrumen tetap bisa diperdagangkan, harga pasar juga mencerminkan yield yang diminta investor baru; bila dijual sebelum jatuh tempo, ada kemungkinan untung/rugi modal. Bandingkan arus kas, bukan klaim bahwa floating pasti memberikan hasil lebih besar setiap tahun.
Risiko likuiditas dan early redemption
Instrumen yang tidak diperdagangkan tidak bisa dijual kapan saja seperti saham. Beberapa seri menawarkan fasilitas early redemption, dengan waktu, batas maksimum, dan kriteria kepemilikan yang ditentukan. Fasilitas ini bukan akses bebas tanpa syarat. Untuk ORI atau Sukuk Ritel yang diperdagangkan, kemampuan menjual tetap bergantung pembeli dan harga pasar. Dana sekolah yang diperlukan dalam tiga bulan sebaiknya tidak dipaksa ke instrumen bertenor panjang hanya demi selisih kupon kecil.
Cocokkan dengan tujuan investasi
Jika membutuhkan nominal penerimaan berkala yang mudah diprediksi, kupon tetap membantu perencanaan; jika ingin sebagian penerimaan mengikuti kenaikan acuan dengan proteksi floor, floating with floor dapat dipertimbangkan. Keduanya bisa menjadi bagian portofolio, bukan solusi semua kebutuhan. Evaluasi tenor, diversifikasi, akses likuiditas, dan konsentrasi dana pada satu tujuan. Bandingkan produk dari memorandum informasi resmi Kementerian Keuangan, bukan konten promosi yang sudah kedaluwarsa.
Checklist sebelum memesan SBN
Catat nama dan kode seri, tanggal penawaran, tenor, jenis kupon, tanggal reset, floor, tanggal pembayaran, ketentuan pajak, tradability, syarat early redemption, dan tanggal jatuh tempo. Simulasikan hasil neto untuk tiga skenario suku bunga serta kebutuhan jual lebih awal. Konfirmasi juga minimum pembelian dan batas kepemilikan seri. Jangan mengasumsikan hasil deposito atau reksa dana bisa dibandingkan hanya dari angka persen tanpa memasukkan risiko dan likuiditas.
Lihat jadwal reset, bukan hanya angka kupon
Jika kupon floating merujuk tingkat acuan dan di-reset tiga bulan sekali, kenaikan acuan pada pertengahan periode belum tentu langsung menaikkan kupon bulan berikutnya. Contoh acuan berubah tanggal 10, tetapi periode penyesuaian seri baru berlangsung tanggal 20 bulan selanjutnya; jumlah dibayarkan mengikuti memorandum, bukan asumsi investor. Simpan jadwal reset dan tanggal kupon dalam kalender. Bandingkan dengan seri tetap yang arus kasnya lebih mudah diprediksi. Selisih hasil perlu dihitung setelah pajak dan hanya untuk tenor yang relevan.
Risiko harga pada ORI atau SR
Kupon tetap dapat diterima sesuai jadwal tetapi harga pasar instrumen bisa lebih rendah ketika dijual sebelum jatuh tempo. Misalnya nominal Rp10 juta dan harga pasar secara ilustratif 98% dari nominal, hasil penjualan kotor sekitar Rp9,8 juta sebelum biaya transaksi. Investor tetap perlu mempertimbangkan akumulasi kupon yang sudah diterima dan pajak. Contoh ini bukan prediksi pasar, melainkan menunjukkan bahwa “pemerintah membayar kupon” berbeda dari “investor selalu menjual kembali dengan harga sama”. Pastikan apakah seri yang dibandingkan memang boleh diperdagangkan.
Early redemption bukan penjualan bebas
Untuk seri yang tidak diperdagangkan, fasilitas pencairan awal dapat memiliki masa pendaftaran, minimum kepemilikan, maksimal porsi yang dapat dicairkan, serta tanggal penyelesaian khusus. Tidak semua investor bisa menarik seluruh nominal sewaktu-waktu. Karena itu, dana yang mungkin dibutuhkan sebelum jadwal pencairan tidak ideal ditempatkan seluruhnya pada instrumen terkunci. Baca memorandum seri terbaru, bukan pengalaman teman yang membeli produk pada tahun berbeda dengan ketentuan lain.
Simulasi perubahan suku bunga dua arah
Tulis acuan saat penawaran, spread seri, floor, dan tiga asumsi acuan beberapa periode ke depan. Jika kupon yang dihitung berada di atas floor, perkirakan pembayaran bruto sesuai ketentuan; jika di bawah, pakai floor. Bandingkan total pembayaran kumulatif dengan seri tetap untuk horizon yang sama. Jangan menganggap skenario acuan naik pasti terjadi. Pergerakan suku bunga tidak dapat diprediksi secara sempurna dan fitur likuiditas serta kebutuhan dana dapat lebih menentukan pilihan daripada selisih kupon beberapa basis poin.
Studi keputusan: analisis lanjutan
Buat tabel empat periode kupon untuk dua seri. Seri tetap 6% memberi kupon bruto sederhana yang sama setiap periode, sedangkan seri floating mengikuti formula pada waktu reset dan tidak turun di bawah floor yang ditetapkan. Dalam skenario acuan naik, seri floating mungkin unggul setelah reset; jika acuan turun, floor membantu menjaga tingkat minimum, tetapi seri tetap yang awalnya lebih tinggi bisa tetap memberikan penerimaan lebih besar. Hasil harus dibandingkan dengan nominal investasi, pajak, jadwal pembayaran, dan tenor yang sama. Jangan menyebut seri floating pasti menang saat BI Rate naik karena kapan reset terjadi dan besarnya spread ikut menentukan.
Perbedaan akses kas sering lebih penting daripada selisih kupon satu atau dua persepuluh persen. Instrumen tertentu tidak bisa dijual ke investor lain sebelum jatuh tempo dan hanya menyediakan early redemption pada periode khusus. Instrumen yang diperdagangkan mungkin bisa dijual, tetapi harga pasar bisa lebih rendah dari nominal. Untuk dana yang akan dipakai membeli rumah setahun lagi, tulis tanggal kebutuhan dan bandingkan dengan jadwal jatuh tempo atau pencairan. Jika membutuhkan likuiditas sewaktu-waktu, jangan hanya mengejar kupon tertinggi. Memorandum informasi Kementerian Keuangan adalah rujukan seri yang lebih tepat daripada perbandingan promosi umum.
Kasus tambahan dan cara membaca hasilnya
Periksa tanggal jatuh tempo dan tujuan tabungan sebelum membandingkan SBR, ST, ORI, atau SR. Jika kamu berencana memakai seluruh dana dalam delapan bulan, instrumen bertenor beberapa tahun memunculkan pertanyaan likuiditas tersendiri. Harga jual pasar sekunder tidak dijamin sama dengan nominal, sedangkan fasilitas early redemption hanya berlaku menurut ketentuan seri. Jika tujuan dana baru terjadi setelah jatuh tempo, investor lebih leluasa memilih karakter kupon sesuai preferensi arus kas. Buat tabel per seri yang mencatat nilai bruto per bulan, nilai setelah pajak, tanggal reset jika ada, dan tanggal pencairan yang mungkin. Hindari memakai satu angka tingkat kupon lama sebagai asumsi penerbitan berikutnya, karena acuan dan spread dapat berbeda.