Pertanyaan “ibu rumah tangga boleh pinjol atau tidak?” kurang tepat jika berdiri sendiri. Yang lebih penting adalah dari mana cicilan akan dibayar. Ada ibu rumah tangga yang memiliki usaha rumahan dan pendapatan sendiri; ada yang mengelola penuh penghasilan pasangan; ada pula yang tidak memiliki pemasukan tetap.
Tiga situasi itu terlihat sama dari status pekerjaan, tetapi risiko keuangannya berbeda. Karena itu, keputusan pinjaman harus dibangun dari struktur anggaran rumah tangga, bukan label pekerjaan.
Tiga kondisi pendapatan, tiga cara menilainya
Punya pendapatan sendiri
Jika ada usaha rumahan, komisi, atau pekerjaan lepas yang rutin, hitung kemampuan bayar dari pendapatan bersih setelah biaya usaha. Jangan memakai omzet sebagai dasar, dan jangan menganggap bulan terbaik sebagai standar.
Mengandalkan penghasilan pasangan
Pinjaman baru berarti menambah kewajiban keluarga. Sebaiknya keputusan dibicarakan karena sumber pembayaran berasal dari kas yang sama dengan makan, sekolah, sewa atau KPR, transportasi, dan kebutuhan anak.
Tidak ada sumber pembayaran yang jelas
Jika cicilan hanya akan dibayar dari uang yang belum pasti—misalnya berharap kiriman tambahan, bonus pasangan, atau pinjaman berikutnya—risikonya terlalu tinggi. Dalam kondisi ini, menunda pinjaman adalah pilihan yang lebih rasional.
Tes anggaran 15 menit sebelum mengajukan
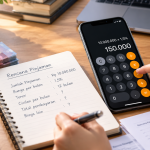
Ambil satu lembar kertas. Tulis seluruh pemasukan rutin keluarga. Kurangi kebutuhan pokok, cicilan aktif, biaya sekolah, transportasi, kesehatan, dan tabungan minimum. Jangan masukkan bonus atau pemasukan yang tidak pasti.
Contoh: pemasukan keluarga Rp9 juta. Kebutuhan rutin Rp6,2 juta dan cicilan lain Rp1,3 juta. Sisa Rp1,5 juta belum termasuk kebutuhan tak terduga. Jika pinjaman baru menambah cicilan Rp1,2 juta, keluarga hanya memiliki ruang Rp300 ribu. Secara angka mungkin masih positif, tetapi secara praktik terlalu rapuh.
Uji juga bulan yang lebih buruk. Bagaimana jika biaya sekolah naik Rp500 ribu atau pasangan harus mengurangi lembur? Jika sedikit perubahan saja membuat cicilan macet, nominal pinjaman terlalu besar.
Bedakan darurat dengan defisit rutin
Biaya kesehatan mendadak, perbaikan rumah yang benar-benar mendesak, atau kebutuhan sekolah tertentu adalah kejadian satu kali. Kekurangan uang belanja setiap bulan adalah masalah struktural.
Pinjaman mungkin membantu kejadian satu kali bila ada rencana pembayaran jelas. Namun jika keluarga selalu kekurangan Rp500 ribu hingga Rp1 juta setiap bulan, pinjaman hanya memindahkan defisit hari ini menjadi cicilan baru. Yang dibutuhkan adalah perbaikan anggaran atau tambahan pendapatan.
Buat aturan utang keluarga sebelum masalah muncul
Pasangan dapat menetapkan batas sederhana: setiap utang baru harus dibicarakan bila cicilannya melewati nominal tertentu, semua pinjaman dicatat dalam satu daftar, dan tidak ada aplikasi baru untuk membayar aplikasi lama.
Aturan ini terdengar administratif, tetapi sangat berguna. Banyak rumah tangga baru menyadari total utang ketika penagihan sudah datang dari beberapa arah.
Jika pinjaman digunakan untuk usaha rumahan
Pisahkan keputusan usaha dari kebutuhan rumah tangga. Dana untuk membeli bahan katering, stok reseller, atau alat produksi harus dihitung dari arus kas usaha. Jangan menilai kemampuan bayar hanya karena pasangan memiliki gaji tetap.
Kalau usaha belum menghasilkan penjualan yang stabil, mulai dari nominal kecil atau gunakan sistem preorder agar kebutuhan modal turun.
Intinya untuk Anggaran Keluarga
Pinjol untuk ibu rumah tangga bukan soal boleh atau tidak, melainkan soal sumber pembayaran dan ketahanan anggaran keluarga. Kenali kondisi pendapatan, lakukan tes anggaran, bedakan kebutuhan darurat dari defisit rutin, dan pastikan pasangan memahami kewajiban jika keuangan dikelola bersama.
Sumber utama
OJK — SEOJK 19/SEOJK.06/2025 tentang Penyelenggaraan LPBBTI
OJK — Penguatan Pengaturan LPBBTI dan BNPL
OJK — POJK 8 Tahun 2026 tentang Pelaporan Data Transaksi Pendanaan LPBBTI
I