Pinjol cicilan mingguan bukan otomatis lebih murah daripada cicilan bulanan. Jadwal mingguan membuat pembayaran terasa kecil, tetapi jumlah transaksi lebih sering dan dapat berbenturan dengan waktu gajian. Sebelum memilih, bandingkan jumlah seluruh pembayaran, tanggal penagihan, dan uang yang tersisa setelah kebutuhan harian.
Hal penting sebelum mengambil keputusan
- Angka Rp400.
- Buat kalender 90 hari dengan tanggal gaji, biaya makan, sewa, transportasi, cicilan lain, dan semua jatuh tempo.
- Seseorang menerima gaji Rp5.
Mengapa cicilan mingguan terasa lebih ringan?
Angka Rp400.000 per minggu terlihat jauh lebih kecil daripada Rp1.700.000 per bulan. Padahal, dalam 13 minggu kamu membayar Rp5.200.000, sementara tiga cicilan bulanan Rp1.700.000 berjumlah Rp5.100.000. Ini hanya ilustrasi dua penawaran hipotetis, bukan perbandingan produk dengan bunga yang identik. Periksa dana bersih yang diterima, jumlah pembayaran, dan durasi kalender yang sama agar kesimpulan adil.
Karyawan bergaji bulanan menghadapi persoalan likuiditas: cicilan pertama bisa jatuh tempo sebelum gaji masuk. Pekerja dengan pemasukan harian justru mungkin lebih mudah menyisihkan dana setiap pekan, asalkan minggu sepi tetap diperhitungkan. Uji kelonggaran kas dengan cara menghitung ruang cicilan dari seluruh penghasilan, bukan hanya nilai satu tagihan.
Kalender pembayaran yang sering terlewat
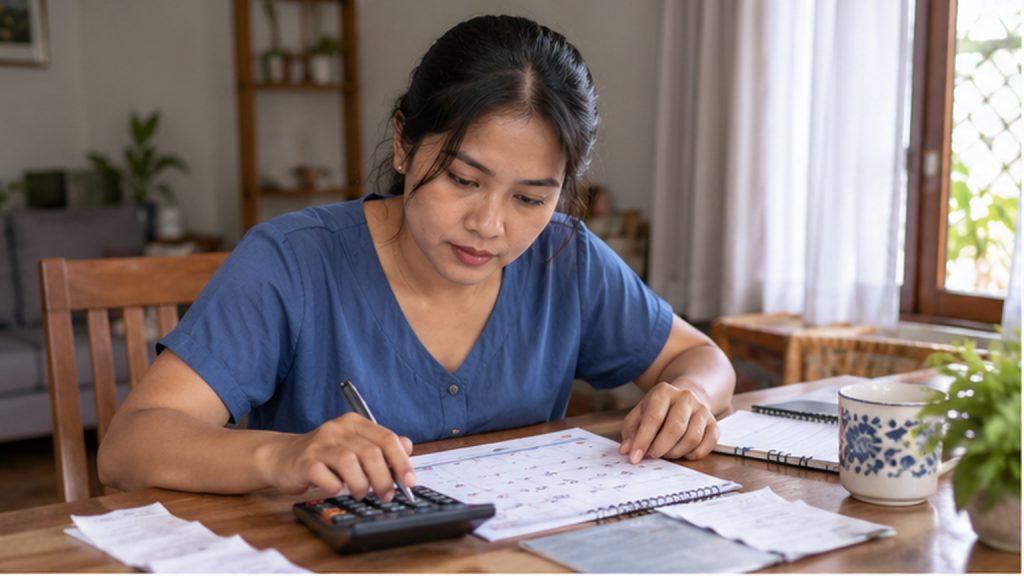
Buat kalender 90 hari dengan tanggal gaji, biaya makan, sewa, transportasi, cicilan lain, dan semua jatuh tempo. Empat minggu bukan sama dengan satu bulan kalender; ada bulan yang mencakup lima tanggal pembayaran mingguan. Jangan mengandalkan ingatan atau notifikasi aplikasi.
Sisihkan cicilan dari pemasukan saat dana diterima. Bila pendapatan tidak tetap, uji apakah dua minggu berturut-turut dengan omzet rendah masih memungkinkan pembayaran tanpa meminjam lagi. Saat membandingkan penawaran, masukkan pula komponen biaya pinjol selain bunga ke total biaya.
Contoh memilih jadwal berdasarkan arus kas
Seseorang menerima gaji Rp5.500.000 pada tanggal 28, mengeluarkan Rp3.900.000 untuk kebutuhan pokok, dan sudah punya cicilan Rp600.000. Sisa kas sebelum utang baru Rp1.000.000. Penawaran Rp350.000 tiap minggu dapat membutuhkan sekitar Rp1.400.000 dalam empat minggu: jelas melampaui sisa kas meski satu kali tagihan tampak kecil.
Bandingkan dengan opsi pinjaman lebih kecil atau menunda kebutuhan. Angka rasio kemampuan bayar yang digunakan penyelenggara bukan jaminan bahwa rumah tangga memiliki dana darurat memadai. Jika jadwal meleset, pahami cara memeriksa denda pinjol legal sebelum menghitung konsekuensinya.
Sebelum menyetujui penawaran
Tanyakan apakah pembayaran mingguan mengurangi pokok sesuai jadwal, apakah ada biaya per transaksi, bagaimana perlakuan hari libur, dan kapan bukti pelunasan diterbitkan. Minta jadwal lengkap dalam perjanjian, bukan hanya screenshot promosi.
Jika sistem hanya menampilkan cicilan kecil tanpa total kewajiban, jangan lanjut. Kamu perlu angka yang dapat direkonsiliasi dari hari pencairan sampai lunas.
Jika penghasilan masuk setiap dua minggu
Buat dua kantong kas: kebutuhan harian dan cicilan. Ketika menerima pemasukan, pindahkan porsi cicilan ke rekening terpisah. Jika kontrak meminta pembayaran setiap Jumat sementara uang baru masuk Senin, cadangan minimal satu siklus pembayaran harus tersedia sebelum pinjaman dimulai.
Perhatikan tanggal merah dan akhir pekan: instruksi bayar yang dilakukan malam hari mungkin baru tercatat sesuai mekanisme bank dan penyelenggara. Hindari menunggu menit terakhir. Mintalah jadwal lengkap tertulis sebelum menyetujui, lalu bandingkan dengan pembayaran bulanan pada periode yang setara.
Tes dua tanggal gajian
Jika gaji tanggal 25 tetapi tagihan mingguan tanggal 5, 12, 19, dan 26, tiga pembayaran pertama harus didanai dari gaji bulan sebelumnya. Catat saldo setelah setiap tanggal. Jangan menghitung cicilan dengan cara mengalikan empat saja untuk seluruh bulan karena ada variasi jumlah minggu dan jatuh tempo.
Tanyakan apakah penyelenggara mengizinkan perubahan tanggal bayar, dan jangan menganggap perubahan jadwal disetujui sampai ada konfirmasi tertulis.
Checklist keputusan aman
Untuk kasus pinjol cicilan mingguan, buat keputusan dari dokumen dan data yang bisa diverifikasi. Catat tanggal, nominal, pihak yang berkomunikasi, serta hasil konfirmasi resmi. Bila ada perbedaan antara aplikasi, kontrak, dan bukti bank, minta rekonsiliasi tertulis sebelum melakukan transfer baru. Untuk pengajuan baru, bandingkan dana bersih yang diterima dengan total pembayaran, bukan hanya angka bunga atau cicilan pada iklan. Jangan membagikan OTP, PIN, password, atau akses jarak jauh ke ponsel kepada pihak yang mengaku bisa membantu. Jika sudah ada kewajiban aktif, jangan menganggap pengaduan atau kendala aplikasi otomatis menunda tanggal jatuh tempo; minta kepastian resmi. Setelah persoalan selesai, cocokkan saldo akhir, simpan bukti penyelesaian, dan periksa apakah notifikasi serta catatan pembayaran sudah konsisten. Jika ada pihak lain yang pernah menerima data atau pesan penagihan, pastikan permintaan koreksi juga mencakup informasi yang keliru tersebut.
Pertanyaan yang sering muncul
Apakah mingguan pasti bunganya lebih tinggi?
Tidak. Frekuensi tidak menentukan biaya sendirian; bandingkan dana bersih, seluruh biaya, tenor, dan total pembayaran.
Lebih baik mingguan untuk pekerja harian?
Bisa sesuai arus kas, tetapi hanya bila ada cadangan untuk hari sepi dan jadwal tidak membuat pembayaran berulang terlalu rapat.
Kesimpulan
Intinya, pinjol cicilan mingguan perlu ditangani sesuai situasi nyata, bukan janji iklan atau tebakan dari pengalaman orang lain. Prioritaskan bukti, biaya total, kemampuan bayar, dan kanal resmi. Bila masalah tidak terselesaikan, dokumentasikan prosesnya agar eskalasi dapat dilakukan secara tepat.