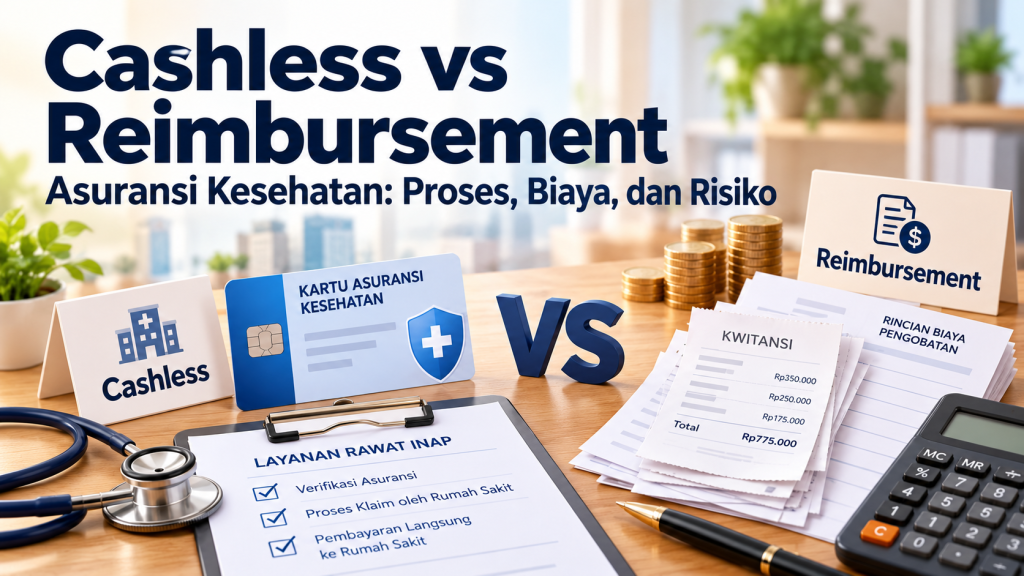
Jawaban singkat: Cashless dan reimbursement adalah cara penyelesaian pembayaran klaim asuransi kesehatan, bukan ukuran seberapa luas perlindungan. Cashless memungkinkan penjaminan pada fasilitas rekanan dengan prosedur yang disetujui, sedangkan reimbursement biasanya mewajibkan peserta membayar dahulu lalu meminta penggantian. Pada keduanya, biaya yang tidak memenuhi syarat polis tetap bisa dibebankan kepada pasien.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Alur cashless dari pendaftaran hingga pulang
Cek apakah rumah sakit termasuk jaringan penanggung, manfaat aktif, kelas rawat, dan apakah kondisi memerlukan persetujuan terlebih dahulu. Di rumah sakit, identitas serta kartu peserta diperiksa; penyelenggara penjaminan dapat meminta rincian tindakan dan dokumen medis. Persetujuan awal bukan jaminan setiap obat, kamar, atau tindakan akhirnya ditanggung. Saat pulang, periksa rincian manfaat disetujui dan biaya sendiri. Ada kemungkinan uang muka/deposit atau pembayaran selisih meskipun layanan disebut cashless.
Alur reimbursement dan kebutuhan dana talangan
Peserta membayar tagihan sesuai prosedur fasilitas, mengumpulkan kuitansi dan rincian biaya, formulir klaim, diagnosis, resep, serta dokumen yang diminta polis. Dokumen kemudian diajukan sesuai tenggat, diperiksa kelayakannya, dan jika disetujui diganti sesuai manfaat. Dana penggantian tidak selalu sama dengan tagihan awal dan tidak seketika. Karena itu keluarga perlu memiliki akses likuiditas yang cukup atau mengetahui alternatif layanan rekanan, terutama pada rawat inap berbiaya besar.
Simulasi tagihan Rp18 juta
Contoh hipotetis: tagihan Rp18 juta, biaya yang memenuhi syarat dan disetujui Rp14 juta, sisanya Rp4 juta bukan manfaat yang dibayar. Pada skema cashless, keluarga mungkin hanya perlu menyediakan Rp4 juta di akhir pelayanan, ditambah deposit atau pengeluaran lain menurut fasilitas. Pada reimbursement, keluarga mungkin terlebih dulu membayar Rp18 juta dan kemudian menerima Rp14 juta setelah klaim disetujui. Arus kas sangat berbeda meski hasil manfaat akhirnya sama. Angka bukan janji klaim atau standar perusahaan.
Manfaat polis tetap penentu utama
Periksa inner limit, as charged, plafon tahunan, kelas kamar, deductible, co-payment, pengecualian, masa tunggu, dan kondisi yang sudah ada sebelumnya. Polis cashless dengan limit kecil belum tentu lebih baik dibanding polis reimbursement dengan manfaat lebih luas, dan sebaliknya. Jangan menilai hanya dari kenyamanan gesek kartu. Tanyakan apakah rumah sakit favorit menjadi rekanan dan apakah perubahan rumah sakit memengaruhi cara klaim. Jika kondisi darurat, prioritaskan tindakan medis yang diperlukan dan koordinasikan dokumen sesegera mungkin.
Risiko ketika klaim diproses
Klaim dapat tertunda karena dokumen belum lengkap, diagnosis atau tindakan perlu klarifikasi, manfaat tidak aktif, atau penilaian berdasarkan pengecualian. Dalam cashless, penolakan surat jaminan tidak otomatis berarti perusahaan mengakui kewajiban nol selamanya; mintalah penjelasan dan jalur alternatif bila polis menyediakan. Dalam reimbursement, kehilangan kuitansi atau melewati tenggat bisa mengganggu proses. Simpan arsip digital aman tanpa menyebarkan data medis sensitif di grup terbuka.
Periksa regulasi yang berlaku pada tanggal klaim
Aturan penyelenggaraan asuransi kesehatan dan pembagian risiko dapat berubah; naskah awal mencatat perkembangan kebijakan OJK tahun 2025. Jangan menyebut persentase co-payment lama sebagai aturan universal untuk seluruh polis saat ini. Periksa produk, tanggal efektif, lampiran polis, dan ketentuan transisi dari regulator. Konsekuensi bagi nasabah bisa bergantung jenis produk dan perjanjian, sehingga konfirmasi tertulis lebih dapat diandalkan daripada poster pemasaran.
Checklist sebelum rawat inap terencana
Konfirmasi fasilitas rekanan, ketersediaan kamar sesuai hak, manfaat tindakan, estimasi biaya, persetujuan medis, deposit, dokumen klaim, tenggat, serta nomor darurat penanggung. Tanyakan potensi tagihan yang tidak memenuhi manfaat dan apakah pasien akan menerima daftar final sebelum pulang. Jika kedua metode tersedia, pilih berdasarkan akses rekanan, kebutuhan dana awal, dan kondisi keluarga—bukan hanya label cashless. Untuk sengketa, minta alasan tertulis dan gunakan kanal pengaduan resmi.
Bagaimana jika rumah sakit tidak rekanan?
Bila fasilitas yang dipilih bukan jaringan penyedia, cashless mungkin tidak tersedia atau ada prosedur berbeda. Periksa apakah polis memperbolehkan reimbursement di luar jaringan, bagaimana batas biaya dihitung, dan dokumen apa yang diperlukan. Jika layanan medis darurat, jangan menunda penanganan yang dibutuhkan semata karena status jaringan; koordinasikan dengan penanggung dan rumah sakit sesegera mungkin. Estimasi dana yang harus dibayar di muka perlu mencakup tagihan kemungkinan tidak ditanggung, bukan hanya asumsi seluruh biaya akan diganti nanti.
Membedakan manfaat dan metode bayar
Perusahaan A menawarkan cashless pada jaringan terbatas dengan batas kamar tertentu, sedangkan perusahaan B menggunakan reimbursement pada pilihan fasilitas lebih luas. Label cashless tidak otomatis membuat A lebih baik. Bandingkan manfaat medis, pengecualian, premi, syarat pembaruan, penyelesaian klaim, dan kemampuan menyediakan dana talangan. Misalnya keluarga membutuhkan layanan rutin dekat rumah yang bukan jaringan A, fleksibilitas B bisa bernilai; tetapi keluarga dengan kas kecil mungkin sangat mengutamakan jaringan penjaminan. Tidak ada pemenang universal.
Berkas yang perlu disimpan
Sediakan salinan kartu peserta, polis, formulir klaim, surat rujukan bila relevan, diagnosis atau ringkasan medis dari penyedia, resep, kuitansi, dan rincian transaksi. Jangan membawa berkas sensitif tanpa pengamanan atau mengunggah semuanya ke grup publik. Simpan tanggal pengajuan dan nomor kasus. Ketika rumah sakit menerbitkan invoice revisi, pastikan versi terbaru konsisten dengan bukti pembayaran. Persyaratan detail dan batas waktu mengikuti polis serta prosedur resmi, bukan daftar generik di artikel.
Jika ada biaya sendiri besar
Sebelum membayar selisih, minta pembagian komponen: kamar di atas hak, tindakan yang dikecualikan, deductible, co-payment, atau batas plafon. Misalnya tagihan Rp18 juta dan pembayaran penanggung Rp14 juta, tanyakan apakah Rp4 juta berasal dari satu manfaat yang tidak dijamin atau gabungan beberapa komponen. Perbedaan itu penting untuk menilai apakah keputusan sudah sesuai polis. Jangan menandatangani pernyataan yang tidak dimengerti sebelum meminta penjelasan; untuk sengketa gunakan mekanisme pengaduan resmi.
Studi keputusan: analisis lanjutan
Perbedaan arus kas dapat menjadi masalah besar bagi keluarga dengan dana terbatas. Pada tagihan rumah sakit Rp18 juta dan manfaat disetujui Rp14 juta, reimbursement memerlukan kemungkinan akses dana Rp18 juta dahulu, meskipun bagian biaya akhir hanya Rp4 juta. Bandingkan dengan cashless yang dapat mengurangi dana muka tetapi mungkin tetap meminta deposit atau membayar selisih. Jika tabungan likuid keluarga hanya Rp8 juta, ketergantungan pada reimbursement untuk perawatan mahal perlu direncanakan lebih awal. Jangan memakai simulasi ini untuk mengasumsikan rumah sakit akan menerima penundaan pembayaran; tanyakan prosedur resmi pada fasilitas dan penanggung sebelum keadaan darurat terjadi.
Buat daftar provider yang benar-benar bisa diakses dari rumah dan tempat kerja. Periksa apakah semua menawarkan cashless atau reimbursement menurut polis, nomor kontak 24 jam, kebutuhan rujukan, serta dokumen yang harus dibawa. Saat memilih polis baru, bandingkan biaya sendiri dalam skenario rawat jalan biasa dan rawat inap besar, bukan hanya jumlah premi. Konfirmasi masa tunggu, pengecualian, serta jaringan rumah sakit melalui dokumen terbaru. Setelah perawatan, simpan rincian klaim dan alasan item yang tidak disetujui. Prosedur yang jelas dan arsip dokumen yang baik dapat mengurangi sengketa serta kejutan keuangan pada saat keluarga sedang fokus pada kesembuhan pasien.
Kasus tambahan dan cara membaca hasilnya
Ketika membandingkan asuransi cashless dan reimbursement, masukkan kondisi keluarga yang memiliki anggota lanjut usia, anak kecil, atau kebutuhan kontrol berkala. Perawatan rutin mungkin memerlukan transaksi kecil berulang, sementara rawat inap mendadak dapat menuntut kas besar. Bagi keluarga yang sering berpindah kota, jaringan rumah sakit dan kemudahan dokumen klaim bisa sama pentingnya dengan nominal plafon. Bandingkan produk pada lokasi fasilitas yang benar-benar digunakan, bukan hanya daftar jaringan secara nasional. Tanyakan apakah penggantian memiliki syarat dokumen asli dan batas pengajuan, serta apakah manfaat rawat jalan dan rawat inap memakai prosedur berbeda. Keputusan yang tepat adalah produk yang manfaat dan alur klaimnya bisa dijalankan saat diperlukan, bukan label pembayaran yang paling menarik.