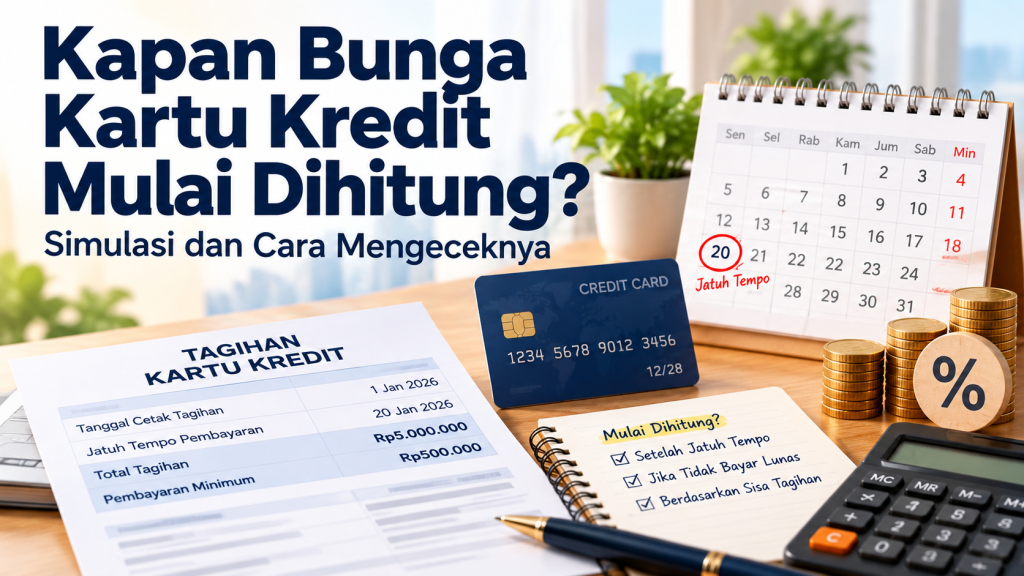
Jawaban singkat: Bunga kartu kredit tidak semata dihitung dari besar pembelian dibagi jumlah bulan. Tanggal transaksi, tanggal pembukuan, tanggal cetak, jatuh tempo, jenis transaksi, dan pembayaran yang diterima bank bisa menghasilkan angka berbeda. Untuk transaksi ritel yang memenuhi syarat, pembayaran penuh dan tepat waktu dapat mencegah bunga sesuai perjanjian; jika tagihan bergulir, bunga dapat timbul dengan metode yang lebih rumit daripada perkalian saldo akhir kali tarif bulanan.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Empat tanggal yang memengaruhi perhitungan
Tanggal transaksi adalah saat belanja dilakukan, tanggal pembukuan adalah saat transaksi masuk sistem bank, tanggal cetak menutup siklus tagihan, dan jatuh tempo adalah batas pembayaran. Pembelian tanggal 28 belum tentu dibukukan tanggal 28. Jika diterima setelah siklus tutup, tagihan bisa masuk periode berikutnya. Saat memeriksa bunga, lihat tanggal pembukuan aktual per transaksi, bukan hanya screenshot merchant. Pembayaran juga perlu diperiksa tanggal dana diakui bank.
Kapan bunga tidak muncul?
Pada banyak produk kartu kredit, transaksi pembelian yang memenuhi ketentuan tidak dikenai bunga jika seluruh tagihan dibayar penuh tepat waktu. Namun penarikan tunai, cicilan tertentu, saldo yang telah bergulir, serta transaksi berbiaya khusus dapat memiliki ketentuan berbeda. Jangan mengasumsikan membayar minimum sama dengan melunasi atau masa bebas bunga otomatis berlaku saat masih ada saldo sebelumnya. Cek lembar informasi produk dan surat perjanjian, terutama bagian bunga retail dan alokasi pembayaran.
Simulasi bunga harian sederhana
Ilustrasi yang tidak mereplikasi formula semua bank: pembelian Rp3.000.000, tingkat bunga hipotetis 1,75% per bulan, periode referensi 30 hari. Bunga atas saldo penuh selama 20 hari ≈ 3.000.000 × 1,75% × 20/30 = Rp35.000. Bila Rp1 juta dibayar setelah sepuluh hari dan bunga dihitung atas Rp3 juta sepuluh hari serta Rp2 juta sepuluh hari, hasil ≈ Rp29.167. Bank dapat memakai dasar perhitungan hari, pembulatan, penerapan pembayaran, serta tanggal efektif yang berbeda. Jangan membandingkan angka contoh langsung dengan tagihan untuk menyimpulkan kesalahan.
Mengapa membayar hampir penuh masih bisa dikenai bunga?
Jika tagihan Rp5 juta dibayar Rp4,9 juta sebelum jatuh tempo, sisa Rp100 ribu tampak kecil tetapi aturan bunga transaksi dapat berlaku berdasarkan mekanisme penerbit. Dalam beberapa skema, perhitungan bisa mengacu pada saldo transaksi dan tanggal pembukuan, tidak hanya Rp100 ribu yang tersisa saat cetak berikutnya. Tanpa membaca ketentuan bank, tidak tepat mengklaim biaya hanya Rp100 ribu × tingkat bunga. Karena itu lunasi penuh bila mampu dan verifikasi status “lunas” pada aplikasi penerbit.
Bunga, denda, dan biaya bukan hal yang sama
Bunga saldo bergulir berbeda dari biaya keterlambatan, biaya tarik tunai, iuran kartu, dan biaya transaksi mata uang asing. Satu tagihan dapat memuat beberapa komponen. Cek tabel rincian, transaksi baru, pembayaran, refund, serta bunga pada siklus berikutnya. Jika ada refund yang dibukukan terlambat, alokasi bunga atau cicilan tidak selalu otomatis hilang. Mintalah penjelasan tertulis berdasarkan transaksi, bukan mengira refund selalu menutup seluruh kewajiban.
Cara mengaudit jika tagihan terasa janggal
Siapkan lembar tagihan sebelumnya dan sekarang, bukti pembayaran, tanggal diterima bank, serta daftar transaksi dan biaya. Rekonsiliasi saldo awal + belanja + biaya − pembayaran − refund = saldo akhir yang harus dijelaskan, dengan memperhatikan pembukuan. Tanyakan ke penerbit formula bunga dan referensi transaksi terkait. Gunakan kanal pengaduan resmi; jangan pernah memberikan CVV, PIN, atau OTP. Jika bank menyatakan transaksi tidak sah, ikuti proses sengketa dan tetap periksa kewajiban lain yang jatuh tempo.
Buat kalender pelunasan yang aman
Atur pengingat beberapa hari sebelum jatuh tempo, pisahkan dana pembayaran setelah gajian, dan cek tagihan penuh setiap bulan. Jangan hanya mengandalkan tanggal cetak; pertimbangkan jeda antarbank dan hari libur. Bila tidak mampu membayar penuh, cek konsekuensi tertulis, buat rencana memperkecil saldo berbunga, dan hindari penggunaan kartu baru untuk menutup utang lama tanpa analisis total biaya. Kebiasaan memahami tanggal bisa menghemat lebih banyak daripada mengejar poin hadiah.
Contoh audit pembayaran sebagian
Tagihan Rp3 juta dicetak tanggal 5, jatuh tempo tanggal 25, dan pembayaran Rp2 juta baru diterima bank tanggal 24. Pembayaran minimum mungkin terpenuhi, tetapi saldo Rp1 juta belum lunas. Jangan otomatis menerapkan bunga satu bulan terhadap Rp1 juta saja; aturan penerbit dapat melihat tanggal pembukuan transaksi, seluruh saldo yang relevan, dan pembayaran yang dialokasikan. Minta rincian per transaksi bila tagihan berikutnya mencantumkan bunga yang sulit dijelaskan. Pisahkan bunga dari biaya keterlambatan dan transaksi baru yang mungkin masuk siklus berikutnya.
Mengapa tanggal pembukuan berbeda dari pembelian
Belanja daring kadang muncul sebagai otorisasi sementara sebelum nilai final dibukukan. Refund juga dapat muncul beberapa hari setelah merchant memprosesnya. Jika kamu mengecek bunga berdasarkan tanggal notifikasi ponsel saja, perhitungan bisa berbeda dari bank. Cocokkan kolom transaction date, posting date, tanggal pembayaran diakui, dan siklus tagihan. Simpan bukti merchant untuk transaksi besar. Jika melihat tagihan tidak dikenal, amankan kartu dan laporkan melalui penerbit tanpa membagikan kode autentikasi.
Kartu lebih dari satu membutuhkan kalender sendiri
Kartu A bisa jatuh tempo tanggal 12 sedangkan B tanggal 25, dan keduanya memiliki tanggal cetak berbeda. Membayar satu kartu dengan tarik tunai kartu lain dapat menimbulkan biaya tambahan serta memperpanjang utang. Buat kalender tagihan penuh, pembayaran minimum, dan sumber kas untuk tiap kartu. Jika satu pembayaran tidak dapat dipenuhi, hubungi penerbit sebelum jatuh tempo untuk memahami opsi resmi. Jangan menjanjikan pembayaran yang bergantung pada bonus belum pasti masuk.
Cara berhenti dari saldo bergulir
Catat pokok saldo yang belum lunas, bunga efektif menurut perjanjian, dan tagihan baru yang dapat dihindari. Kurangi penggunaan kartu untuk pembelian nonwajib sampai saldo terkendali. Arahkan pembayaran ekstra berdasarkan kemampuan setelah kebutuhan esensial. Periksa kapan status kembali memenuhi periode bebas bunga menurut syarat bank, karena melunasi satu lembar tagihan belum tentu langsung menghapus seluruh biaya yang sudah berjalan. Fokus pada jadwal dan bukti pembayaran, bukan mengandalkan perkiraan persentase sederhana.
Studi keputusan: analisis lanjutan
Untuk transaksi retail, hitung dua jalur yang berbeda: pembayaran tagihan penuh tepat waktu dan pembayaran sebagian. Di jalur pertama, periksa ketentuan bebas bunga dan batas penerimaan dana. Di jalur kedua, periksa saldo bergulir, tarif, tanggal pembukuan, serta bagaimana bank mengalokasikan pembayaran antara pokok, bunga, dan biaya. Membandingkan hanya selisih uang yang dibayar di tanggal jatuh tempo bisa menyesatkan. Bank dapat memiliki formula yang menghitung periode transaksi dan pembayaran secara berbeda, sehingga simulasi Rp29.167 bukan alat untuk menuntut bank menghitung persis nominal tersebut. Gunakan simulasi sebagai pertanyaan awal untuk meminta rincian tagihan resmi.
Jika kartu digunakan bersama transaksi cicilan, refund, dan tarik tunai dalam satu bulan, buat tabel terpisah per jenis transaksi. Catat tanggal terjadinya, tanggal pembukuan, bunga atau biaya yang tercantum pada perjanjian, serta tanggal pembayaran diterima. Satu refund belum tentu membatalkan cicilan atau biaya yang sudah berjalan sesuai ketentuan. Jika ada penagihan yang tidak dapat dijelaskan, ajukan sengketa tertulis dengan nomor referensi tanpa mengirim CVV, PIN, atau OTP. Lebih baik mengaudit beberapa angka kecil yang tidak jelas sekarang daripada membiarkan saldo bergulir bertambah karena pembayaran minimum dianggap sebagai pelunasan.
Kasus tambahan dan cara membaca hasilnya
Strategi paling sederhana mengurangi bunga biasanya tidak dimulai dari mencari rumus rumit, tetapi dari menghentikan saldo bergulir baru. Jika tidak mampu melunasi penuh, buat daftar pembelian yang dapat dihentikan sementara, bayar lebih dari minimum ketika kas memungkinkan, dan pantau pengurangan saldo pokok setelah bunga serta biaya diperhitungkan. Jangan melakukan tarik tunai kartu kredit untuk menutup tagihan retail tanpa memeriksa biaya khususnya. Ketika menerima tagihan dengan komponen bunga yang tidak jelas, minta rincian tertulis dari bank dan simpan bukti pembayaran. Keputusan melunasi utang membutuhkan kemampuan memenuhi kebutuhan pokok juga; menghabiskan seluruh dana darurat demi satu pembayaran dapat menciptakan masalah kredit baru pada bulan berikutnya.