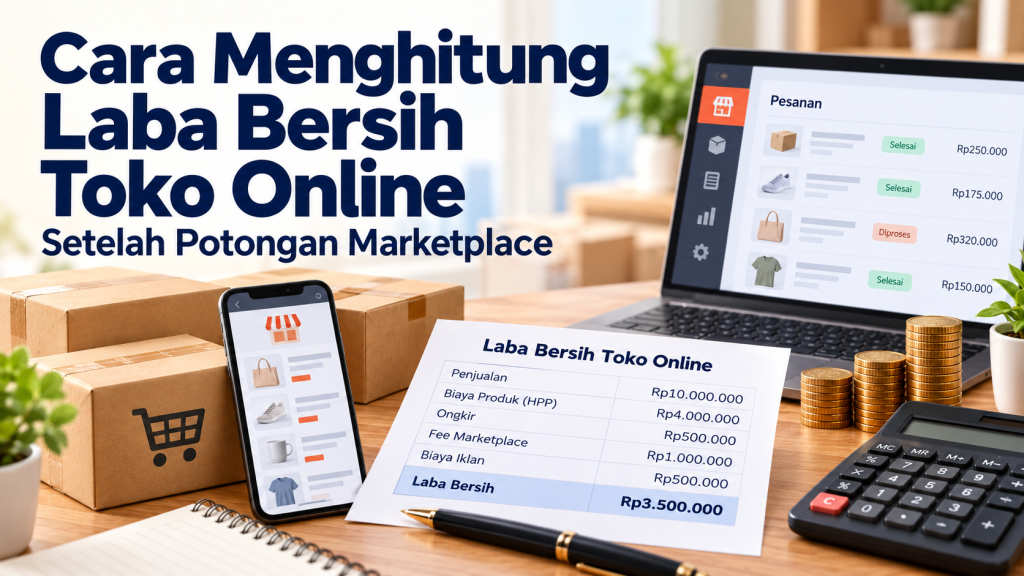
Jawaban singkat: Ribuan pesanan tidak otomatis membuat toko online untung. Marketplace dapat memotong komisi, subsidi promosi yang ditanggung penjual, biaya layanan, iklan, dan berbagai penyesuaian; di sisi lain barang, kemasan, retur, dan gaji tetap membutuhkan uang. Cara menghitung laba bersih toko online adalah merekonsiliasi transaksi pesanan, HPP barang yang benar-benar terjual, seluruh biaya terkait, serta pajak yang berlaku.
Jadi, Poinnya… Keputusan terbaik bergantung pada angka dan ketentuan yang benar-benar berlaku dalam situasimu. Mulailah dengan mengumpulkan dokumen, menjalankan simulasi yang relevan, dan membandingkan alternatif berdasarkan total biaya serta risikonya. Semua angka contoh di bawah adalah ilustrasi, bukan tarif atau penawaran produk.
Bedakan omzet, penjualan bersih, dan kas cair
Omzet bruto adalah nilai transaksi sebelum pembatalan/retur. Penjualan bersih memperhitungkan refund, diskon yang benar-benar ditanggung toko, dan pengurang pendapatan sesuai pencatatan yang konsisten. Dana yang dicairkan marketplace adalah arus kas setelah potongan dan waktu settlement—belum tentu laba. Jika pelanggan membayar Rp500 ribu tetapi marketplace menahan dana beberapa hari, pendapatan dan kas masuk dapat dicatat pada waktu berbeda sesuai dasar pembukuan. Jangan langsung menyamakan saldo dashboard dengan uang pribadi pemilik.
Simulasi laporan satu bulan
Contoh hipotetis: penjualan bruto Rp15 juta, refund Rp1 juta, jadi penjualan bersih Rp14 juta. HPP barang terjual Rp7,5 juta, komisi dan biaya platform Rp1,3 juta, promosi/ongkir yang ditanggung toko Rp700 ribu, iklan Rp1,2 juta, kemasan Rp300 ribu, operasional Rp900 ribu. Laba sebelum pajak dan biaya lain = Rp14 juta − Rp11,9 juta = Rp2,1 juta. Margin sebelum komponen lain = 15% dari penjualan bersih. Besaran fee pada contoh bukan tarif marketplace mana pun.
Stok yang belum terjual bukan HPP bulan ini
Membeli stok baru Rp5 juta dalam satu bulan adalah arus kas pembelian persediaan, bukan otomatis seluruhnya menjadi biaya barang terjual. Jika hanya separuh unit terjual, HPP yang diakui mengikuti biaya unit yang terjual sesuai metode pembukuan, bukan total transfer ke pemasok. Sebaliknya, memakai stok lama tetap menimbulkan HPP meskipun tidak ada belanja stok bulan ini. Kesalahan ini bisa membuat pemilik mengira toko rugi saat menambah persediaan atau terlalu untung ketika menghabiskan stok lama.
Cek siapa yang menanggung voucher dan ongkir
Promosi dapat dibiayai platform, penjual, atau bersama. Diskon yang sepenuhnya ditanggung platform jangan otomatis mengurangi pendapatan toko dua kali. Buka rincian setiap pesanan dan laporan penjual untuk membedakan harga produk, diskon, subsidi ongkir, potongan admin, komisi afiliasi, iklan, serta penyesuaian pengembalian. Jika biaya promosi tercatat di satu kolom dan sudah mengurangi pendapatan bersih, jangan mencatat lagi sebagai beban terpisah tanpa koreksi. Rekonsiliasi potongan penting untuk mencegah penghitungan ganda.
Analisis keuntungan per SKU
Toko mungkin menghasilkan laba keseluruhan tetapi sebagian produk sebenarnya rugi setelah promo dan ongkir. Buat laporan per SKU: harga diterima per unit, HPP, biaya platform proporsional, iklan terkait, kemasan, biaya retur rata-rata, dan margin kontribusi. Contoh produk dijual Rp100 ribu dengan HPP Rp55 ribu, potongan Rp12 ribu, iklan Rp15 ribu, kemasan Rp5 ribu: kontribusi tinggal Rp13 ribu sebelum overhead. Penjual perlu tahu produk mana yang membantu menutup sewa dan gaji, bukan hanya yang paling banyak pesanan.
Retur, pajak, dan pencairan harus direkonsiliasi
Retur barang layak jual berbeda dari barang rusak yang menjadi kerugian. Jika refund telah tercatat, jangan sekaligus mengurangi penjualan dan memasukkan refund sebagai biaya baru tanpa dasar. Dokumen pajak, bukti potong yang diterbitkan platform, serta perlakuan pajak seller bergantung status dan aturan yang berlaku; jangan mengasumsikan seluruh potongan adalah pajak final. Cocokkan saldo awal dana tertahan, transaksi selesai, potongan, transfer masuk, dan saldo akhir dana platform setiap bulan.
Tindakan saat profit menipis
Bandingkan iklan dengan kontribusi tambahan yang benar-benar dihasilkan, bukan hanya ROAS tanpa margin. Evaluasi diskon, SKU yang sering retur, biaya kemasan, dan harga pemasok. Jangan menaikkan harga serampangan tanpa melihat persaingan dan nilai produk. Prioritaskan perbaikan biaya yang bisa diuji, lalu pantau margin selama empat minggu. Laba positif penting, tetapi kas juga harus cukup untuk membayar pemasok, pengembalian dana, gaji, dan stok yang diperlukan.
Melacak fee platform yang berubah
Tarif komisi dan biaya layanan dapat berbeda menurut kategori barang, program penjual, metode pembayaran, serta kebijakan platform pada waktu tertentu. Jangan mengasumsikan angka potongan pada satu bulan akan tetap sama tahun berikutnya. Unduh laporan yang menunjukkan biaya per transaksi dan tanggal efektifnya. Saat platform menaikkan biaya, perbarui kalkulasi margin setiap SKU, bukan hanya menaikkan harga rata-rata tanpa memperhitungkan elastisitas permintaan. Produk murah dengan margin kecil mungkin lebih terpengaruh daripada produk premium.
ROAS tinggi belum tentu profit tinggi
Iklan Rp1 juta yang menghasilkan penjualan Rp5 juta memiliki ROAS 5 kali, tetapi jika HPP, komisi, promo, dan kemasan untuk penjualan itu mencapai Rp4,3 juta, kontribusi setelah iklan menjadi negatif Rp300 ribu. Artinya angka penjualan impresif belum tentu mendukung arus kas. Evaluasi iklan berdasarkan laba kontribusi incremental, bukan hanya omzet atribusi yang ditampilkan platform. Retur, pembelian ulang, dan biaya layanan pelanggan juga bisa mengubah hasil. Jangan mematikan semua iklan tanpa mengecek efek pada pelanggan yang kembali membeli.
Buat rekonsiliasi tiga laporan
Bandingkan daftar pesanan berstatus selesai, laporan pencairan marketplace, dan mutasi rekening usaha. Jika pesanan selesai Rp10 juta tetapi pencairan minggu ini hanya Rp7 juta, cari selisih dari potongan, refund, dana tertahan, atau penyelesaian yang jatuh di minggu berbeda. Jangan langsung menulis selisih Rp3 juta sebagai rugi. Pencairan minggu ini juga mungkin mencakup transaksi periode lalu. Catatan yang memisahkan tanggal penjualan dan tanggal dana diterima akan memperlihatkan laba dan likuiditas secara lebih akurat.
Biaya penjual di luar aplikasi
Pemilik toko masih perlu menghitung ruang penyimpanan, alat foto produk, gaji pembantu, listrik, alat packing, servis printer label, dan waktu sendiri. Biaya ini tidak selalu terlihat pada dashboard marketplace. Sebagai contoh laba kontribusi Rp2,1 juta pada simulasi bulanan belum tentu laba bersih akhir jika ada biaya sewa gudang dan pajak tambahan. Rekap biaya tetap bulanan dan bandingkan dengan kontribusi total produk. Laporan yang sehat harus bisa menjawab bukan hanya berapa pesanan masuk, tetapi berapa uang tersisa setelah seluruh kewajiban usaha.
Studi keputusan: analisis lanjutan
Uji per SKU agar promo tidak merusak margin. Produk A dijual Rp100 ribu dan menyisakan kontribusi Rp13 ribu sebelum overhead, sedangkan produk B dijual Rp200 ribu tetapi setelah biaya menyisakan Rp50 ribu. Menjual sepuluh produk A menghasilkan kontribusi Rp130 ribu, sementara tiga B Rp150 ribu; jumlah pesanan lebih besar tidak selalu berarti hasil lebih baik. Namun kontribusi B belum otomatis lebih baik jika perputaran stok lebih lambat atau retur lebih banyak. Gabungkan margin dengan kecepatan stok terjual dan kas diterima. Periksa harga, promosi, dan tarif platform saat menghitung karena potongan berbeda menurut kategori dan program.
Jika satu bulan ramai tetapi kas tetap sempit, cocokkan tanggal order selesai dengan dana yang benar-benar dicairkan dan utang ke pemasok. Marketplace dapat menahan dana, refund bisa masuk periode berikutnya, dan pembelian stok besar dapat mengurangi kas walau tidak seluruhnya menjadi HPP bulan itu. Buku laba-rugi perlu dipadukan dengan laporan arus kas dan persediaan. Jangan memindahkan seluruh saldo pencairan ke rekening pribadi sebelum menyiapkan dana untuk stok, retur, biaya iklan yang jatuh tempo, dan kewajiban pajak yang relevan. Pemisahan ini membantu pemilik mengevaluasi apakah pertumbuhan pesanan benar-benar menambah keuntungan bersih usaha.
Kasus tambahan dan cara membaca hasilnya
Saat menilai keuntungan, jangan hanya membandingkan dua toko berdasarkan penjualan bruto. Toko A menjual Rp50 juta dengan margin bersih setelah seluruh biaya 5%, menghasilkan Rp2,5 juta; toko B menjual Rp30 juta dengan margin 12%, menghasilkan Rp3,6 juta. Angka hanya ilustrasi, tetapi menunjukkan mengapa omzet tidak cukup untuk menilai kesehatan usaha. Perhatikan juga perputaran stok: margin tinggi pada barang yang terlalu lama tersimpan dapat menahan kas untuk membayar pemasok. Buat laporan per kategori barang, biaya iklan, dan tingkat retur lalu evaluasi setiap bulan. Perubahan kebijakan komisi platform perlu segera dimasukkan ke kalkulasi, bukan menunggu ketika saldo pencairan mulai jauh lebih kecil dari ekspektasi.